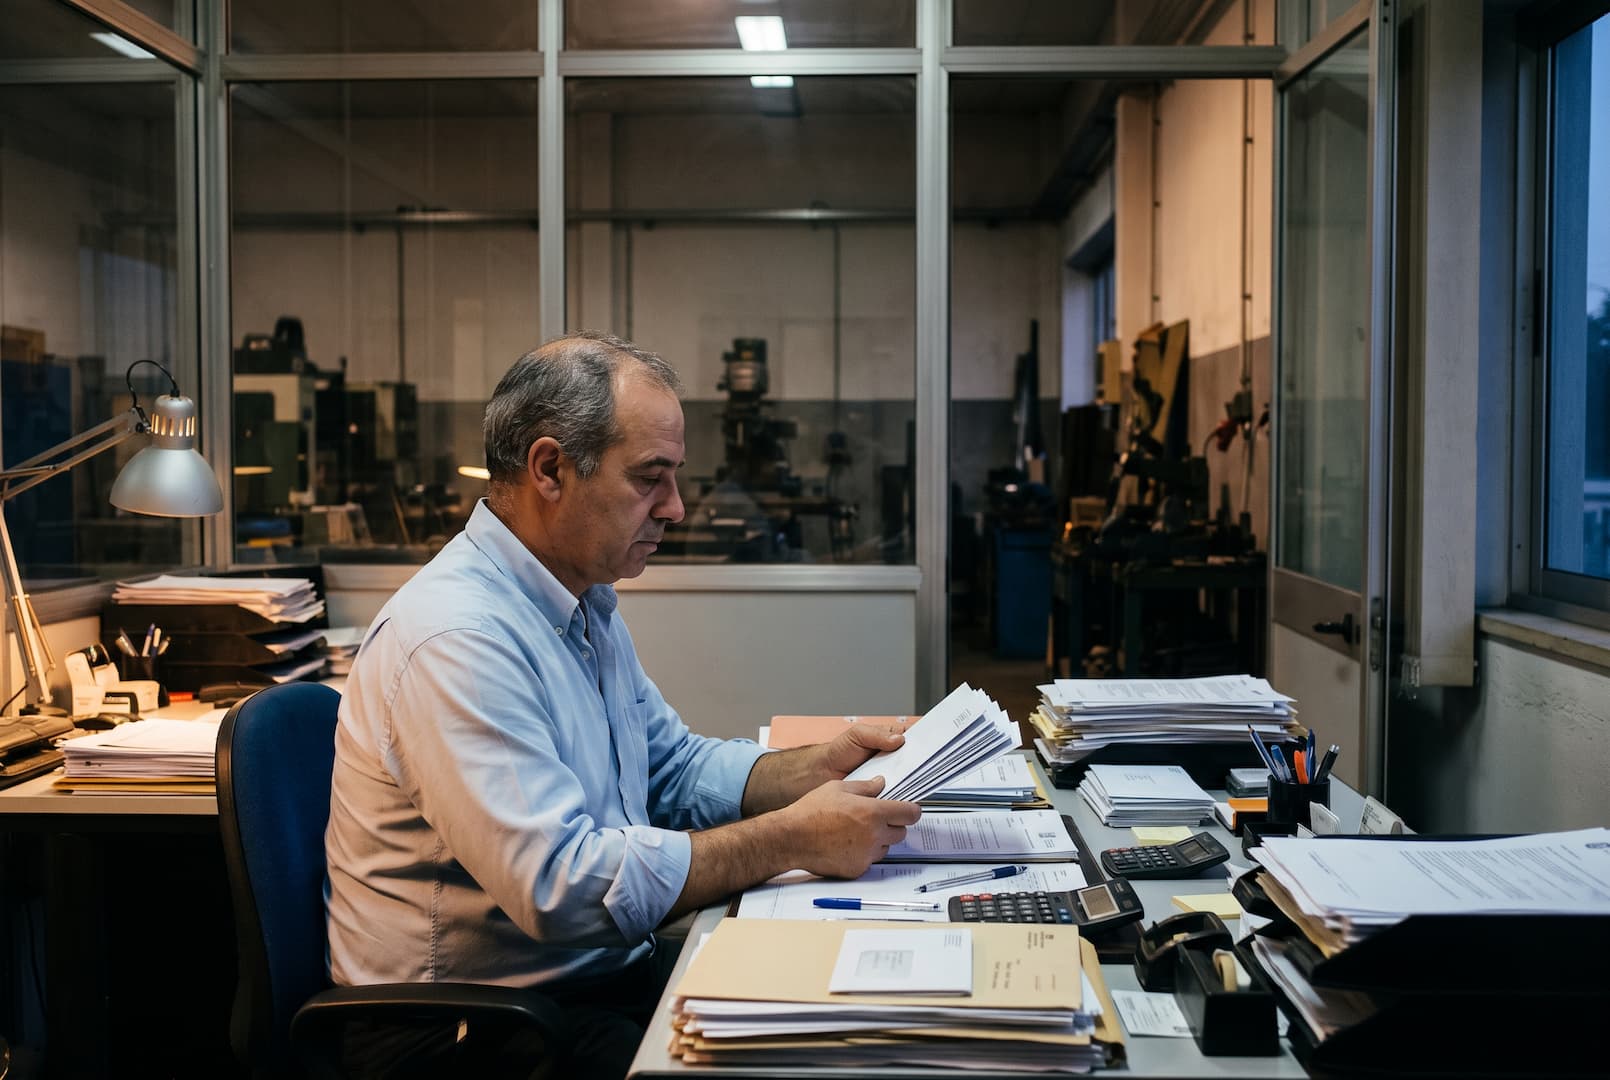
Empresário analisa cartas por abrir no escritório de uma pequena empresa metalúrgica parada

Como fechar uma empresa com dívidas

david silva

Dr. David Silva · Advogado

cédula n.º 72532P

Sumário

  • Ter dívidas não impede fechar a empresa: o que decide é se o ativo chega para as pagar.
  • Na liquidação, os credores são pagos primeiro e os sócios só recebem o que sobrar.
  • Se o passivo for manifestamente superior ao ativo, a gerência tem 30 dias para pedir a insolvência.
  • As Finanças podem reverter dívidas fiscais da empresa contra os gerentes, incluindo os de facto.
  • Os sócios respondem pelas dívidas que apareçam depois, até ao valor que receberam na partilha.
  • Não pedir a insolvência a tempo faz presumir culpa grave e pode inibir o gerente de 2 a 10 anos.

Fechar uma empresa com dívidas é possível e legal, desde que se escolha o caminho certo. A dúvida que mais pesa a quem chega a este ponto é simples: posso encerrar a sociedade sem pagar tudo, e quem fica com as dívidas que sobrarem?

A resposta depende de uma comparação entre o que a empresa tem e o que deve. Se o ativo chega, a liquidação normal resolve. Se não chega, a lei impõe a insolvência, com prazos curtos e consequências pessoais para quem gere.

Para cada cenário, indicamos a norma aplicável do Código das Sociedades Comerciais, do Código da Insolvência e da Lei Geral Tributária, e os pontos em que as dívidas da empresa podem passar para o património de sócios e gerentes.

Tem dívidas e precisa de encerrar a sociedade?
Índice
    Adicione um cabeçalho para começar a gerar o índice

    Posso fechar uma empresa que tem dívidas?

    Resposta rápida

    Sim, desde que o património da empresa chegue para pagar. Na liquidação, os liquidatários pagam todas as dívidas para as quais o ativo seja suficiente (artigo 154.º, n.º 1, do Código das Sociedades Comerciais). Se não chegar, o caminho legal passa a ser a insolvência.

    Ter dívidas não impede ninguém de fechar uma empresa. Quase todas as sociedades que encerram têm contas a pagar: a renda do último mês, faturas de fornecedores, o IVA do último trimestre. A lei não exige que a empresa esteja sem dívidas para ser dissolvida; exige que as dívidas sejam pagas antes de o dinheiro chegar aos sócios.

    É aqui que muitos empresários se enganam. Fechar uma empresa com dívidas é perfeitamente legal, mas a forma de o fazer depende de uma única pergunta, e a resposta errada pode transferir as dívidas da sociedade para o património pessoal de quem a geria. O percurso geral de encerramento está explicado em como fechar uma empresa.

    Durante todo esse percurso, a empresa continua a existir e a relacionar-se com os credores. A partir da dissolução, a firma passa a incluir a menção «em liquidação» (artigo 146.º, n.º 3, do Código das Sociedades Comerciais). É um sinal público de que a sociedade está a fechar, e muitos credores reagem a ele exigindo pagamento ou garantias.

    A pergunta certa: o ativo chega?

    A pergunta decisiva não é se a empresa tem dívidas, mas se o que a empresa tem chega para as pagar. Dinheiro em conta, equipamentos, viaturas, stock, imóveis e valores a receber de clientes formam o ativo. Do outro lado estão todas as dívidas, vencidas e por vencer.

    A dissolução também não obriga a pagar tudo de imediato. O artigo 153.º, n.º 1, do Código das Sociedades Comerciais estabelece que a dissolução não torna exigíveis as dívidas da sociedade, embora os liquidatários possam antecipar pagamentos. Um empréstimo bancário com prazo continua, em regra, a ser pago nas datas acordadas durante a liquidação.

    Dívidas que ainda não venceram

    Há uma armadilha frequente nas empresas que parecem não ter dívidas. O artigo 147.º, n.º 2, do Código das Sociedades Comerciais permite partilhar logo os bens pelos sócios mesmo existindo dívidas fiscais ainda não exigíveis à data da dissolução.

    O preço dessa rapidez é alto. Por essas dívidas, todos os sócios ficam responsáveis de forma ilimitada e solidária, ou seja, cada um pode ter de pagar a totalidade com o seu património pessoal. O IRC do último exercício, apurado meses depois da partilha, é o exemplo mais comum.

    Quando o dinheiro da empresa chega para pagar

    Resposta rápida

    Quando o ativo cobre o passivo, a liquidação normal resolve: os liquidatários vendem, cobram e pagam a todos os credores, e só depois partilham o saldo pelos sócios (artigos 152.º, n.º 3, 154.º e 156.º, n.º 1, do Código das Sociedades Comerciais).

    Este é o cenário mais simples e o mais comum. A sociedade é dissolvida por deliberação dos sócios, os gerentes passam a liquidatários e tratam de pagar o que a empresa deve. A ordem é obrigatória: primeiro os credores, depois os sócios.

    O artigo 156.º, n.º 1, do Código das Sociedades Comerciais só permite partilhar o ativo restante depois de satisfeitos ou acautelados os direitos dos credores. Distribuir dinheiro aos sócios antes de pagar a fornecedores, ao banco ou ao Estado é o erro que mais vezes acaba em responsabilidade pessoal.

    O ponto de partida é saber o que a empresa deve. O artigo 149.º, n.º 1, do Código das Sociedades Comerciais exige contas reportadas à data da dissolução, aprovadas antes de a liquidação começar, e a gerência tem 60 dias para as apresentar (n.º 2). Se a liquidação se prolongar, os liquidatários prestam contas nos três primeiros meses de cada ano (artigo 155.º, n.º 1). Estes documentos são também a melhor prova, mais tarde, de que os credores foram tratados como a lei manda.

    Vender para pagar aos credores

    Muitas vezes, o dinheiro existe, mas está preso em bens. O artigo 152.º, n.º 2, do Código das Sociedades Comerciais permite que os sócios autorizem o liquidatário a continuar temporariamente a atividade, contrair empréstimos para a liquidação, vender o património em bloco ou trespassar o estabelecimento.

    Há ainda uma alternativa à venda. O artigo 148.º admite que todo o património, ativo e passivo, seja transmitido para um ou mais sócios, que assumem as dívidas e pagam aos outros em dinheiro. A condição é exigente: todos os credores da sociedade têm de dar o seu acordo por escrito.

    Nas vendas há uma regra de controlo que convém conhecer. Havendo mais de um liquidatário, cada um tem poderes iguais e independentes, mas a alienação de bens da sociedade exige a intervenção de, pelo menos, dois deles (artigo 151.º, n.º 6, do Código das Sociedades Comerciais), salvo cláusula do contrato ou deliberação em contrário.

    Dívidas em litígio

    Uma dívida discutida em tribunal, ou contestada pela empresa, não desaparece por a sociedade fechar. O artigo 154.º, n.º 3, do Código das Sociedades Comerciais obriga os liquidatários a acautelar os direitos desse credor através de caução, antes de qualquer partilha.

    O mesmo cuidado vale para os pagamentos que não se conseguem fazer diretamente. Nos casos em que a lei civil admite a consignação em depósito, o artigo 154.º, n.º 2, obriga os liquidatários a depositar o valor devido, e a sociedade não pode depois revogar esse depósito.

    Quando o dinheiro não chega: a insolvência

    Resposta rápida

    Uma sociedade está insolvente quando não consegue cumprir as obrigações vencidas ou quando o passivo é manifestamente superior ao ativo (artigo 3.º, n.os 1 e 2, do Código da Insolvência e da Recuperação de Empresas). A gerência tem 30 dias para pedir a insolvência.

    Quando o património não chega para pagar a todos, a dissolução e liquidação deixam de ser o caminho adequado. Não é uma questão de preferência: a lei impõe outro processo, com regras próprias de pagamento aos credores e com consequências para quem não o inicia a tempo.

    Para as sociedades em que nenhum sócio responde pessoalmente pelas dívidas, como as sociedades por quotas, o Código da Insolvência acrescenta um critério objetivo. Basta que o passivo seja manifestamente superior ao ativo, mesmo que a empresa ainda vá pagando as contas do dia a dia.

    O prazo de 30 dias

    O artigo 18.º, n.º 1, do Código da Insolvência e da Recuperação de Empresas obriga o devedor a pedir a declaração de insolvência nos 30 dias seguintes ao conhecimento da situação, ou à data em que a devesse conhecer. Numa sociedade, esse pedido cabe à gerência.

    O prazo não depende de a gerência admitir o problema. Quando o devedor é titular de uma empresa, o n.º 3 presume, sem admitir prova em contrário, o conhecimento da insolvência ao fim de três meses de incumprimento generalizado de certas obrigações. Para avaliar ativo e passivo, o artigo 3.º, n.º 3, manda usar o justo valor e excluir o valor do trespasse.

    Dois sócios fazem contas ao passivo da empresa numa mesa de reuniões
    david silva

    A empresa deve mais do que tem?

    Diga-nos o que a sociedade tem e o que deve. Dizemos-lhe se pode liquidar ou se tem de pedir a insolvência.

    Quem pode pedir a insolvência

    Numa sociedade, a apresentação à insolvência compete ao órgão de administração, ou a qualquer um dos seus administradores (artigo 19.º do Código da Insolvência e da Recuperação de Empresas). Não é preciso uma deliberação dos sócios para cumprir este dever.

    Os credores também podem pedir a insolvência da empresa, tal como quem for legalmente responsável pelas suas dívidas e o Ministério Público, verificados os factos previstos na lei (artigo 20.º, n.º 1). Na prática, quando a gerência espera demasiado, é muitas vezes um fornecedor ou o próprio Estado a dar o primeiro passo, e a empresa perde a iniciativa.

    Porque não basta liquidar

    Liquidar uma empresa insolvente como se nada fosse não resolve o problema, apenas o transfere. No relatório final, os liquidatários têm de declarar expressamente que todos os credores estão pagos ou acautelados (artigo 157.º, n.º 2, do Código das Sociedades Comerciais).

    Se essa declaração for falsa e feita com culpa, os liquidatários respondem pessoalmente perante os credores que ficaram por pagar (artigo 158.º, n.º 1). E se a insolvência for pedida a meio de um procedimento administrativo de dissolução, os atos já praticados ficam sem efeito, segundo o artigo 3.º do regime dos procedimentos administrativos de dissolução e liquidação. O processo que se segue é a insolvência de empresa.

    O que acontece às dívidas às Finanças

    Resposta rápida

    Se a empresa não pagar, as Finanças podem reverter a execução fiscal contra os gerentes. A reversão exige que a sociedade não tenha bens penhoráveis suficientes (artigo 23.º, n.º 2, da Lei Geral Tributária), e os gerentes respondem nos termos do artigo 24.º.

    As dívidas fiscais são as que mais preocupam quem fecha uma empresa, e com razão. Ao contrário das dívidas a fornecedores, que em regra ficam limitadas ao património da sociedade, a lei fiscal prevê um mecanismo próprio para chegar aos gerentes.

    Esse mecanismo chama-se reversão. A responsabilidade por dívidas de outrem é, em regra, apenas subsidiária (artigo 22.º, n.º 4, da Lei Geral Tributária): as Finanças cobram primeiro à empresa e só depois podem chamar o gerente. As dívidas às Finanças da sociedade continuam a ser, antes de mais, da sociedade.

    Quando a dívida passa para o gerente

    A reversão só é possível quando os bens penhoráveis da empresa são insuficientes, segundo o artigo 23.º, n.º 2, da Lei Geral Tributária. Antes de reverter, a Autoridade Tributária tem de ouvir o gerente e fundamentar a decisão, indicando os pressupostos e a extensão da responsabilidade (n.º 4).

    A responsabilidade abrange os gerentes nomeados e também quem exerça a gestão apenas de facto, nos termos do artigo 24.º, n.º 1. Quem nunca foi registado como gerente, mas assinava cheques e decidia pagamentos, pode ser chamado. A defesa nesta fase é a reversão fiscal.

    Culpa provada ou culpa presumida

    O artigo 24.º, n.º 1, da Lei Geral Tributária distingue duas situações, e a diferença decide quem tem de provar o quê. Na alínea a), para dívidas cujo facto constitutivo ocorreu durante o mandato, as Finanças têm de provar que foi por culpa do gerente que o património da empresa se tornou insuficiente.

    Na alínea b), para dívidas cujo prazo de pagamento terminou durante o mandato, a lógica inverte-se: é o gerente que tem de provar que a falta de pagamento não lhe é imputável. O IVA faturado e não entregue no último trimestre de atividade é o exemplo típico desta segunda situação.

    O que a reversão abrange

    Quando a reversão avança, abrange a totalidade da dívida, os juros e os demais encargos legais (artigo 22.º, n.º 1, da Lei Geral Tributária). Não se limita ao imposto em falta: os juros acumulados durante a execução também passam a ser exigidos ao gerente.

    Em contrapartida, o gerente tem os mesmos meios de defesa da empresa. Pode reclamar ou impugnar a dívida nos mesmos termos do devedor principal, e a citação tem de conter os elementos essenciais da liquidação e a sua fundamentação (artigo 22.º, n.º 5). Se o valor a pagar pelo gerente ainda não estiver definido com precisão, a execução fica suspensa até estar esgotado o património da empresa (artigo 23.º, n.º 3).

    Pagar no prazo de oposição

    Quem for citado por reversão tem uma vantagem se pagar depressa. O artigo 23.º, n.º 5, da Lei Geral Tributária isenta o responsável subsidiário de custas e de juros de mora se pagar a dívida no prazo de oposição.

    Quando o valor não permite pagar de uma vez, um plano prestacional pode ser a solução. As dívidas à Segurança Social seguem um caminho paralelo: a execução rege-se pelo seu diploma próprio e, no que este não regular, pela Lei Geral Tributária e pelo Código de Procedimento e de Processo Tributário (artigo 6.º do Decreto-Lei n.º 42/2001). O mesmo diploma prevê expressamente a oposição sobre os pressupostos da responsabilidade subsidiária (artigo 5.º, n.º 1).

    O que arriscam os sócios que recebem a partilha

    Resposta rápida

    Depois de extinta a sociedade, os antigos sócios respondem pelas dívidas que fiquem por pagar, até ao valor que receberam na partilha (artigo 163.º, n.º 1, do Código das Sociedades Comerciais). Por impostos ainda não vencidos à data da partilha, a responsabilidade é ilimitada.

    Ser sócio de uma sociedade por quotas não protege quem recebe dinheiro da liquidação antes de os credores estarem pagos. A limitação de responsabilidade funciona enquanto o dinheiro está na empresa; quando passa para o bolso dos sócios, a lei permite ir buscá-lo.

    O artigo 163.º, n.º 1, do Código das Sociedades Comerciais fixa o limite: cada antigo sócio responde pelo passivo não satisfeito até ao montante que recebeu na partilha. Quem nada recebeu, nada arrisca por esta via. Quem recebeu 20 000 € pode ter de os devolver a um credor esquecido.

    O sócio que pague tem direito de regresso contra os outros, na proporção da participação de cada um nos lucros e nas perdas (n.º 3). O risco aumenta nas dívidas fiscais ainda não vencidas à data da partilha, onde a responsabilidade é ilimitada e solidária (artigo 147.º, n.º 2). Antes de distribuir qualquer valor, convém confirmar também as dívidas à Segurança Social da empresa.

    Os liquidatários que declarem falsamente que todos os credores estão pagos respondem perante esses credores, mas têm depois direito de regresso contra os antigos sócios, salvo se tiverem agido com dolo (artigo 158.º, n.º 2). Ou seja, o dinheiro acaba por ser pedido a quem o recebeu na partilha.

    Venda de equipamento de uma oficina de mobiliário durante a liquidação da empresa

    Quando a insolvência é culposa

    Resposta rápida

    A insolvência é culposa quando a situação foi criada ou agravada por dolo ou culpa grave dos gerentes nos três anos anteriores ao processo (artigo 186.º, n.º 1, do Código da Insolvência e da Recuperação de Empresas). Não pedir a insolvência a tempo faz presumir culpa grave.

    Pedir a insolvência não é o fim da responsabilidade dos gerentes. Em cada processo, o tribunal pode avaliar se a situação resultou de azar, de uma crise de mercado ou de má gestão, e qualifica a insolvência como fortuita ou culposa (artigo 189.º, n.º 1).

    A qualificação olha para os três anos anteriores ao início do processo. É por isso que as decisões tomadas enquanto a empresa ainda funcionava, e não apenas a forma como foi fechada, podem ter consequências pessoais.

    Os comportamentos que a lei aponta

    O artigo 186.º, n.º 2, do Código da Insolvência enumera situações em que a insolvência de uma sociedade é sempre culposa. Entre elas:

    • fazer desaparecer, ocultar ou destruir parte considerável do património da empresa;
    • dispor dos bens da empresa em proveito pessoal ou de terceiros;
    • prosseguir uma exploração deficitária, sabendo que conduziria muito provavelmente à insolvência;
    • incumprir de forma substancial a obrigação de manter contabilidade organizada.

    O n.º 3 acrescenta duas presunções de culpa grave: não ter pedido a insolvência quando era devido e não ter elaborado ou depositado as contas anuais no prazo legal.

    Estas regras aplicam-se aos administradores de direito e também aos de facto (artigo 186.º, n.º 1). A sentença pode ainda abranger contabilistas certificados e revisores oficiais de contas, que o artigo 189.º, n.º 2, alínea a), inclui entre as pessoas que podem ser afetadas pela qualificação.

    As consequências para o gerente

    Se a insolvência for qualificada como culposa, o artigo 189.º, n.º 2, do Código da Insolvência manda o juiz identificar as pessoas afetadas e fixar o grau de culpa. Essas pessoas ficam inibidas, por um período de 2 a 10 anos, de administrar patrimónios de terceiros, de exercer o comércio e de ocupar cargos em sociedades.

    A sentença pode ainda condená-las a indemnizar os credores até ao valor dos créditos que ficaram por pagar, em regime de responsabilidade solidária entre todos os afetados. Os créditos que essas pessoas tenham sobre a empresa são declarados perdidos.

    E se não houver dinheiro nem para o processo?

    Resposta rápida

    Abaixo de 5000 € de património, presume-se que a massa insolvente é insuficiente (artigo 232.º, n.º 7, do Código da Insolvência e da Recuperação de Empresas). O processo é encerrado e a liquidação da sociedade segue pela conservatória (artigo 234.º, n.º 4).

    Muitas pequenas empresas chegam ao fim sem bens que paguem sequer as custas de um processo de insolvência. A lei prevê esse cenário e não obriga a manter um processo judicial sem património para distribuir.

    Quando a massa é insuficiente, o juiz pode logo na sentença limitar o conteúdo da declaração de insolvência (artigo 39.º, n.º 1). Mais tarde, se o administrador da insolvência confirmar a insuficiência, o processo é encerrado, salvo se algum interessado depositar o montante necessário (artigo 232.º, n.os 1 e 2). Verificada a insuficiência, o administrador da insolvência pode interromper de imediato a venda dos bens (n.º 4), porque o produto já não chegaria para pagar o próprio processo.

    Menos de 5000 € de património

    O artigo 232.º, n.º 7, do Código da Insolvência presume a insuficiência da massa quando o património é inferior a 5000 €. Encerrado o processo por esse motivo, a sociedade não desaparece automaticamente: o juiz comunica o encerramento à conservatória e a liquidação prossegue pela via administrativa (artigo 234.º, n.º 4).

    A conservatória instaura então a liquidação oficiosamente, nos termos do artigo 15.º, n.º 5, alínea i), do regime dos procedimentos administrativos de dissolução e liquidação. Se não houver ativos que suportem os encargos, declara de imediato o encerramento da liquidação (artigo 24.º, n.º 6).

    Fechar por esta via não apaga as responsabilidades dos gerentes. Quem tenha pago para completar a sentença de insolvência pode exigir o reembolso aos administradores que se abstiveram de pedir a insolvência ou o fizeram com demora (artigo 39.º, n.º 5, do Código da Insolvência).

    Por onde começar se a empresa tem dívidas

    Resposta rápida

    O primeiro passo é um balanço com ativo e passivo avaliados pelo justo valor, como manda o artigo 3.º, n.º 3, do Código da Insolvência e da Recuperação de Empresas. É esse retrato que decide entre liquidar, pedir a insolvência ou tentar salvar a empresa.

    A decisão certa depende de números, não de impressões. Uma empresa pode parecer sem saída e ter ativo suficiente, ou parecer saudável e estar já em situação de insolvência. O tempo conta contra a gerência, porque o prazo de 30 dias corre desde que a situação devia ser conhecida.

    1. Listar todas as dívidas, incluindo as que ainda não venceram, como impostos do exercício e prestações futuras de empréstimos.
    2. Confirmar a situação na Autoridade Tributária e na Segurança Social, onde é possível consultar dívidas às Finanças e obter o valor real em dívida.
    3. Avaliar o ativo pelo valor que realmente se conseguiria obter, e não pelo valor contabilístico.
    4. Comparar ativo e passivo e perceber se a diferença é pontual ou estrutural.
    5. Decidir o caminho dentro do prazo legal e documentar as razões da decisão.

    Documentar a decisão não é burocracia. Pedir a insolvência a tempo e depositar as contas anuais no prazo afastam as duas presunções de culpa grave do artigo 186.º, n.º 3, do Código da Insolvência. Uma ata que explique porque se optou por liquidar ou por pedir a insolvência é, num processo de reversão ou de qualificação, a forma mais simples de o gerente provar que agiu a tempo.

    Quando ainda vale a pena não fechar

    Nem todas as empresas com dívidas devem fechar. Quando o problema é de tesouraria e não de viabilidade, renegociar com credores ou pedir planos de pagamento pode ser preferível a dissolver. Esse cenário está desenvolvido em «o que fazer antes da insolvência» ⟨sem link⟩.

    Quando o caminho é mesmo encerrar, os custos variam muito entre a liquidação e a insolvência, e estão detalhados em «quanto custa fechar uma empresa» ⟨sem link⟩. Em qualquer dos casos, a escolha deve ser feita antes de o prazo de 30 dias se esgotar, e não depois de a primeira reversão chegar.

    Aviso legal: este conteúdo é informativo e não substitui aconselhamento jurídico — cada caso depende de circunstâncias concretas que só podem ser avaliadas em consulta. A informação reflete o quadro legal à data da última revisão. Para analisar o seu caso, contacte a QUOR.

    A empresa já não paga?

    Diga-nos o que a empresa deve e dizemos-lhe que caminho seguir antes de o prazo acabar.


    5.0

    A Dra. Maria e toda a equipa da QUOR foram sempre muito prestativas, responderam a todas as minhas dúvidas rapidamente e sempre me mantinham atualizada sobre o andamento do meu processo. Recomendo 100%!
    5.0

    Recomendo 100% este escritório para quem precisar de um advogado. Agradeço a Dra. Margarida e a Dra. Carolina por todo suporte durante o meu processo. Muito obrigada
    5.0

    A Quor Advogados prestou-me um excelente serviço relacionado com fiscalidade e relações internacionais. Foram, durante todo o processo, profissionais exemplares, competentes e inteiramente dedicados à minha causa, o que resultou no desfecho desejado. Não podia ter tido melhor apoio. Por tal, recomendo sem hesitações.
    5.0

    Equipa muito atenciosa, dedicada e transparente. Agilidade visto priorizarem o atendimento online. Agradecimentos à Dra. Margarida e Dra. Carolina. Recomendo
    5.0

    Recorremos à QUOR para nos aconselhar, tendo em conta a distância onde o processo se irá desenvolver, achamos por bem contratar alguém mais próximo da zona em questão. Após o primeiro aconselhamento com a Dra. Inês Azevedo, que se apercebeu que as nossas dúvidas não estariam no enquadramento da sua especialidade, prontamente nos encaminhou e bem, para a Dra Monica Martins. Ficamos sem dúvida, esclarecidas e convictas que escolhemos o melhor grupo para nos representar. A consulta online por videoconferência foi fácil e intuitiva, sem dúvida uma mais valia, que nos permite reduzir as nossas deslocações até ao estritamente necessário. Saliento o profissionalismo de toda a equipa e recomendo sem dúvida.
    Perguntas frequentes

    Sim, desde que o ativo chegue para as pagar durante a liquidação (artigo 154.º, n.º 1, do Código das Sociedades Comerciais). Se as dívidas fiscais ainda não forem exigíveis, a partilha pode avançar, mas os sócios ficam responsáveis por elas de forma ilimitada e solidária (artigo 147.º, n.º 2).

    Só até ao valor que cada um recebeu na partilha (artigo 163.º, n.º 1, do Código das Sociedades Comerciais). Quem não recebeu nada não responde por esta via. A exceção são as dívidas fiscais não vencidas à data da partilha imediata, em que a responsabilidade é ilimitada.

    Pode. Para impostos cujo prazo de pagamento terminou durante o mandato, o gerente responde subsidiariamente, salvo se provar que a falta de pagamento não lhe é imputável (artigo 24.º, n.º 1, alínea b), da Lei Geral Tributária). A responsabilidade só avança se a empresa não tiver bens suficientes.

    É o mecanismo pelo qual as Finanças passam a cobrar a dívida da empresa ao responsável subsidiário, normalmente o gerente. Exige insuficiência dos bens penhoráveis da sociedade, audição prévia e decisão fundamentada (artigo 23.º, n.os 1, 2 e 4, da Lei Geral Tributária).


    30 dias a contar do conhecimento da situação de insolvência, ou da data em que a devesse conhecer (artigo 18.º, n.º 1, do Código da Insolvência e da Recuperação de Empresas). Ao fim de três meses de incumprimento generalizado de certas obrigações, a lei presume esse conhecimento sem admitir prova em contrário.

    Presume-se que a massa insolvente é insuficiente (artigo 232.º, n.º 7, do Código da Insolvência). O processo de insolvência é encerrado e a liquidação da sociedade continua pela conservatória, pela via administrativa (artigo 234.º, n.º 4).


    • Código das Sociedades Comerciais: art. 146.º, n.º 3 · arts. 147.º e 148.º (partilha imediata e transmissão global) · arts. 149.º, 151.º a 158.º (operações e deveres da liquidação, responsabilidade dos liquidatários) · art. 163.º (passivo superveniente).
    • Lei Geral Tributária: art. 22.º (responsabilidade tributária) · art. 23.º (responsabilidade subsidiária e reversão) · art. 24.º (responsabilidade dos membros de corpos sociais).
    • Código da Insolvência e da Recuperação de Empresas: art. 3.º (situação de insolvência) · arts. 18.º a 20.º (dever de apresentação e legitimidade) · art. 39.º (insuficiência da massa) · arts. 186.º e 189.º (insolvência culposa) · arts. 232.º e 234.º (encerramento por insuficiência da massa).
    • Regime jurídico dos procedimentos administrativos de dissolução e de liquidação de entidades comerciais (DL 76-A/2006, anexo III): arts. 3.º, 15.º, n.º 5, al. i), e 24.º, n.º 6.
    • Decreto-Lei n.º 42/2001: arts. 5.º e 6.º (execução de dívidas à Segurança Social).