Dr.ᵃ Inês Azevedo · Advogada
cédula n.º 71978P
Sumário
- Há acidente de viação mesmo sem feridos, sem polícia e com o veículo parado — artigo 503.º do Código Civil
- Havendo feridos, é obrigatório aguardar a autoridade no local, sob coima de 500€ a 2500€
- O prazo para participar o sinistro é de oito dias de calendário, e é supletivo
- A seguradora tem 30 dias úteis para assumir ou recusar responsabilidade nos danos materiais, 45 dias nos corporais
- Uma proposta manifestamente insuficiente faz correr juros no dobro da taxa legal
- O prazo para reclamar são três anos, contados do conhecimento do direito, não da data do acidente
Um acidente de viação muda o dia em segundos. Fica o carro parado, a papelada por fazer e, poucos dias depois, uma seguradora ao telefone com uma proposta e pressa.
Esta página explica o que fazer no local, que prazos a lei lhe dá, que prazos impõe à seguradora e o que pode reclamar. Cada prazo aparece com a norma à frente, para que possa confirmar.
Não substitui a análise do seu caso. Serve para que não tome, nos primeiros dias, uma decisão que não consiga desfazer.
O que conta como acidente de viação?
Resposta rápida. Há acidente de viação sempre que um veículo de circulação terrestre está envolvido num embate, despiste ou atropelamento — mesmo sem feridos e mesmo com o veículo parado. O artigo 503.º do Código Civil responsabiliza quem tem a direcção efetiva do veículo pelos riscos próprios dele.
Um acidente de viação é qualquer embate, colisão, despiste ou atropelamento em que esteja envolvido um veículo de circulação terrestre. Não depende de haver feridos, nem de haver participação à polícia, nem sequer de o veículo estar em andamento.
O artigo 503.º do Código Civil é claro quanto a isto: quem tem a direcção efetiva do veículo e o utiliza no seu próprio interesse responde pelos danos que resultem dos riscos próprios do veículo, mesmo que este não se encontre em circulação. Um travão que cede com o carro estacionado numa rampa cabe aqui.
Duas consequências práticas:
- Não é preciso provar culpa de ninguém para haver responsabilidade. Existe responsabilidade pelo risco, que corre em paralelo com a responsabilidade por culpa do artigo 483.º.
- Essa responsabilidade só cai em três casos, fixados no artigo 505.º: quando o acidente é imputável ao próprio lesado, quando é imputável a terceiro, ou quando resulta de força maior estranha ao funcionamento do veículo.
Repare na última: força maior estranha ao funcionamento do veículo. Um pneu que rebenta não é força maior estranha ao veículo — é um risco próprio dele.
O que fazer no local, nos primeiros minutos?
Resposta rápida. Sinalize, saia da faixa de rodagem, verifique se há feridos, troque identificações e fotografe antes de mexer nos veículos. O artigo 87.º do Código da Estrada obriga a libertar a via; o artigo 89.º obriga a identificar-se.
Os cinco passos que não pode saltar
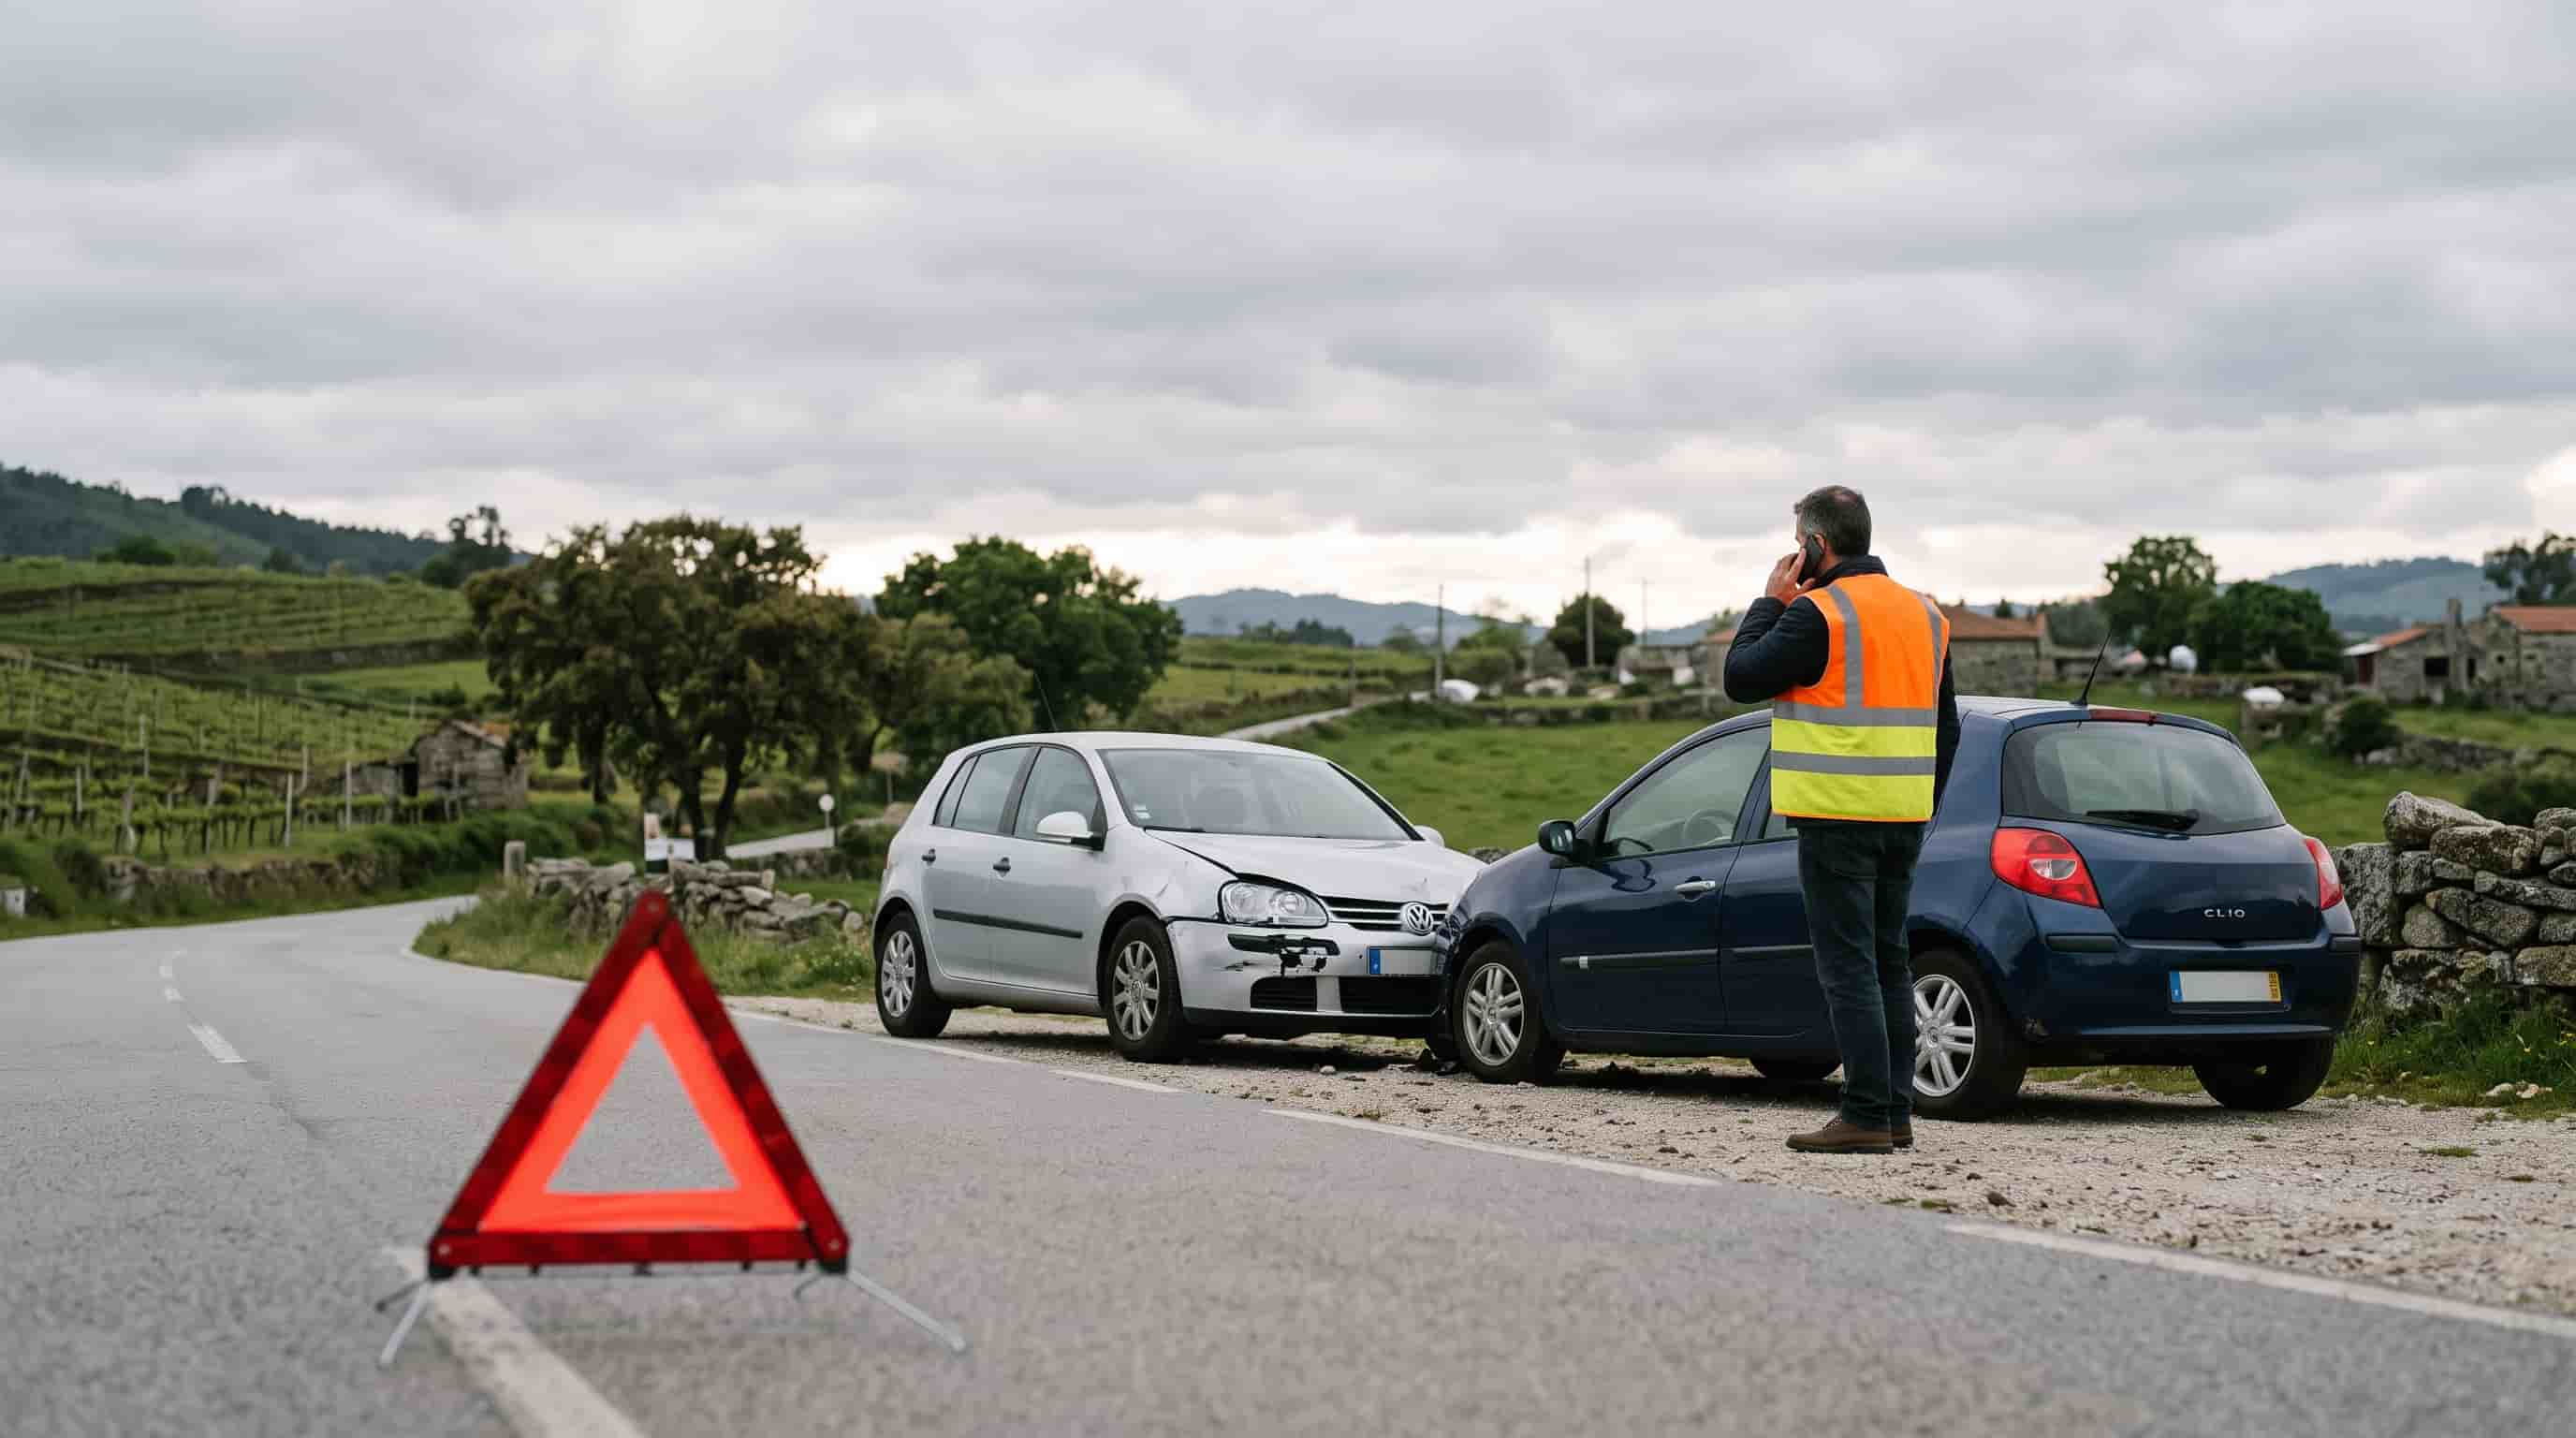
- Sinalize e liberte a via. O artigo 87.º do Código da Estrada obriga o condutor a estacionar o veículo em condições ou, não sendo viável, a retirá-lo da faixa de rodagem e a promover a remoção rápida. Enquanto isso não acontece, usa os quatro piscas e o triângulo.
- Saia da faixa de rodagem. O mesmo artigo diz que quem não está envolvido nas operações de remoção não deve permanecer na faixa.
- Verifique se há feridos e ligue 112. Havendo feridos, a decisão seguinte muda de natureza.
- Troque identificações. Nome, morada, seguradora e número da apólice. É um dever legal, não uma cortesia.
- Fotografe antes de mexer. Posição dos veículos, danos, matrículas, sinalização, marcas no piso. A prova que não recolher nos primeiros minutos não volta a existir.
O que nunca deve fazer no local
- Sair sem se identificar. É contraordenação punida com coima de 120€ a 600€, nos termos do artigo 89.º, n.º 3, do Código da Estrada.
- Abandonar o sinistrado. É uma das causas que permitem à seguradora exercer direito de regresso contra o condutor — alínea d) do n.º 1 do artigo 27.º do Decreto-Lei n.º 291/2007.
- Reparar o veículo na via. É proibido, salvo se for indispensável à remoção ou ao prosseguimento da marcha.
- Aceitar dinheiro para não participar. Sem participação não há peritagem, e sem peritagem os danos que só aparecem depois ficam a seu cargo.
Assumir verbalmente a culpa no local não faz perder o seguro. É um erro comum ler o contrário: essa causa não consta do artigo 27.º. O que faz mal é escrever num documento uma versão dos factos que depois não corresponde ao que aconteceu.
Tem mesmo de chamar a polícia?
Resposta rápida. Só é obrigatório aguardar a autoridade se houver mortos ou feridos — artigo 89.º, n.º 2, do Código da Estrada, com coima de 500€ a 2500€ para quem não cumpre. Sem feridos, basta a declaração amigável.
Depende de uma coisa só: se há feridos.
O artigo 89.º, n.º 2, do Código da Estrada diz que, se do acidente resultarem mortos ou feridos, o condutor deve aguardar no local a chegada de agente de autoridade. Não é uma recomendação. Quem não cumpre é sancionado com coima de 500€ a 2500€, se sanção mais grave não for aplicável, nos termos do n.º 4 do mesmo artigo.
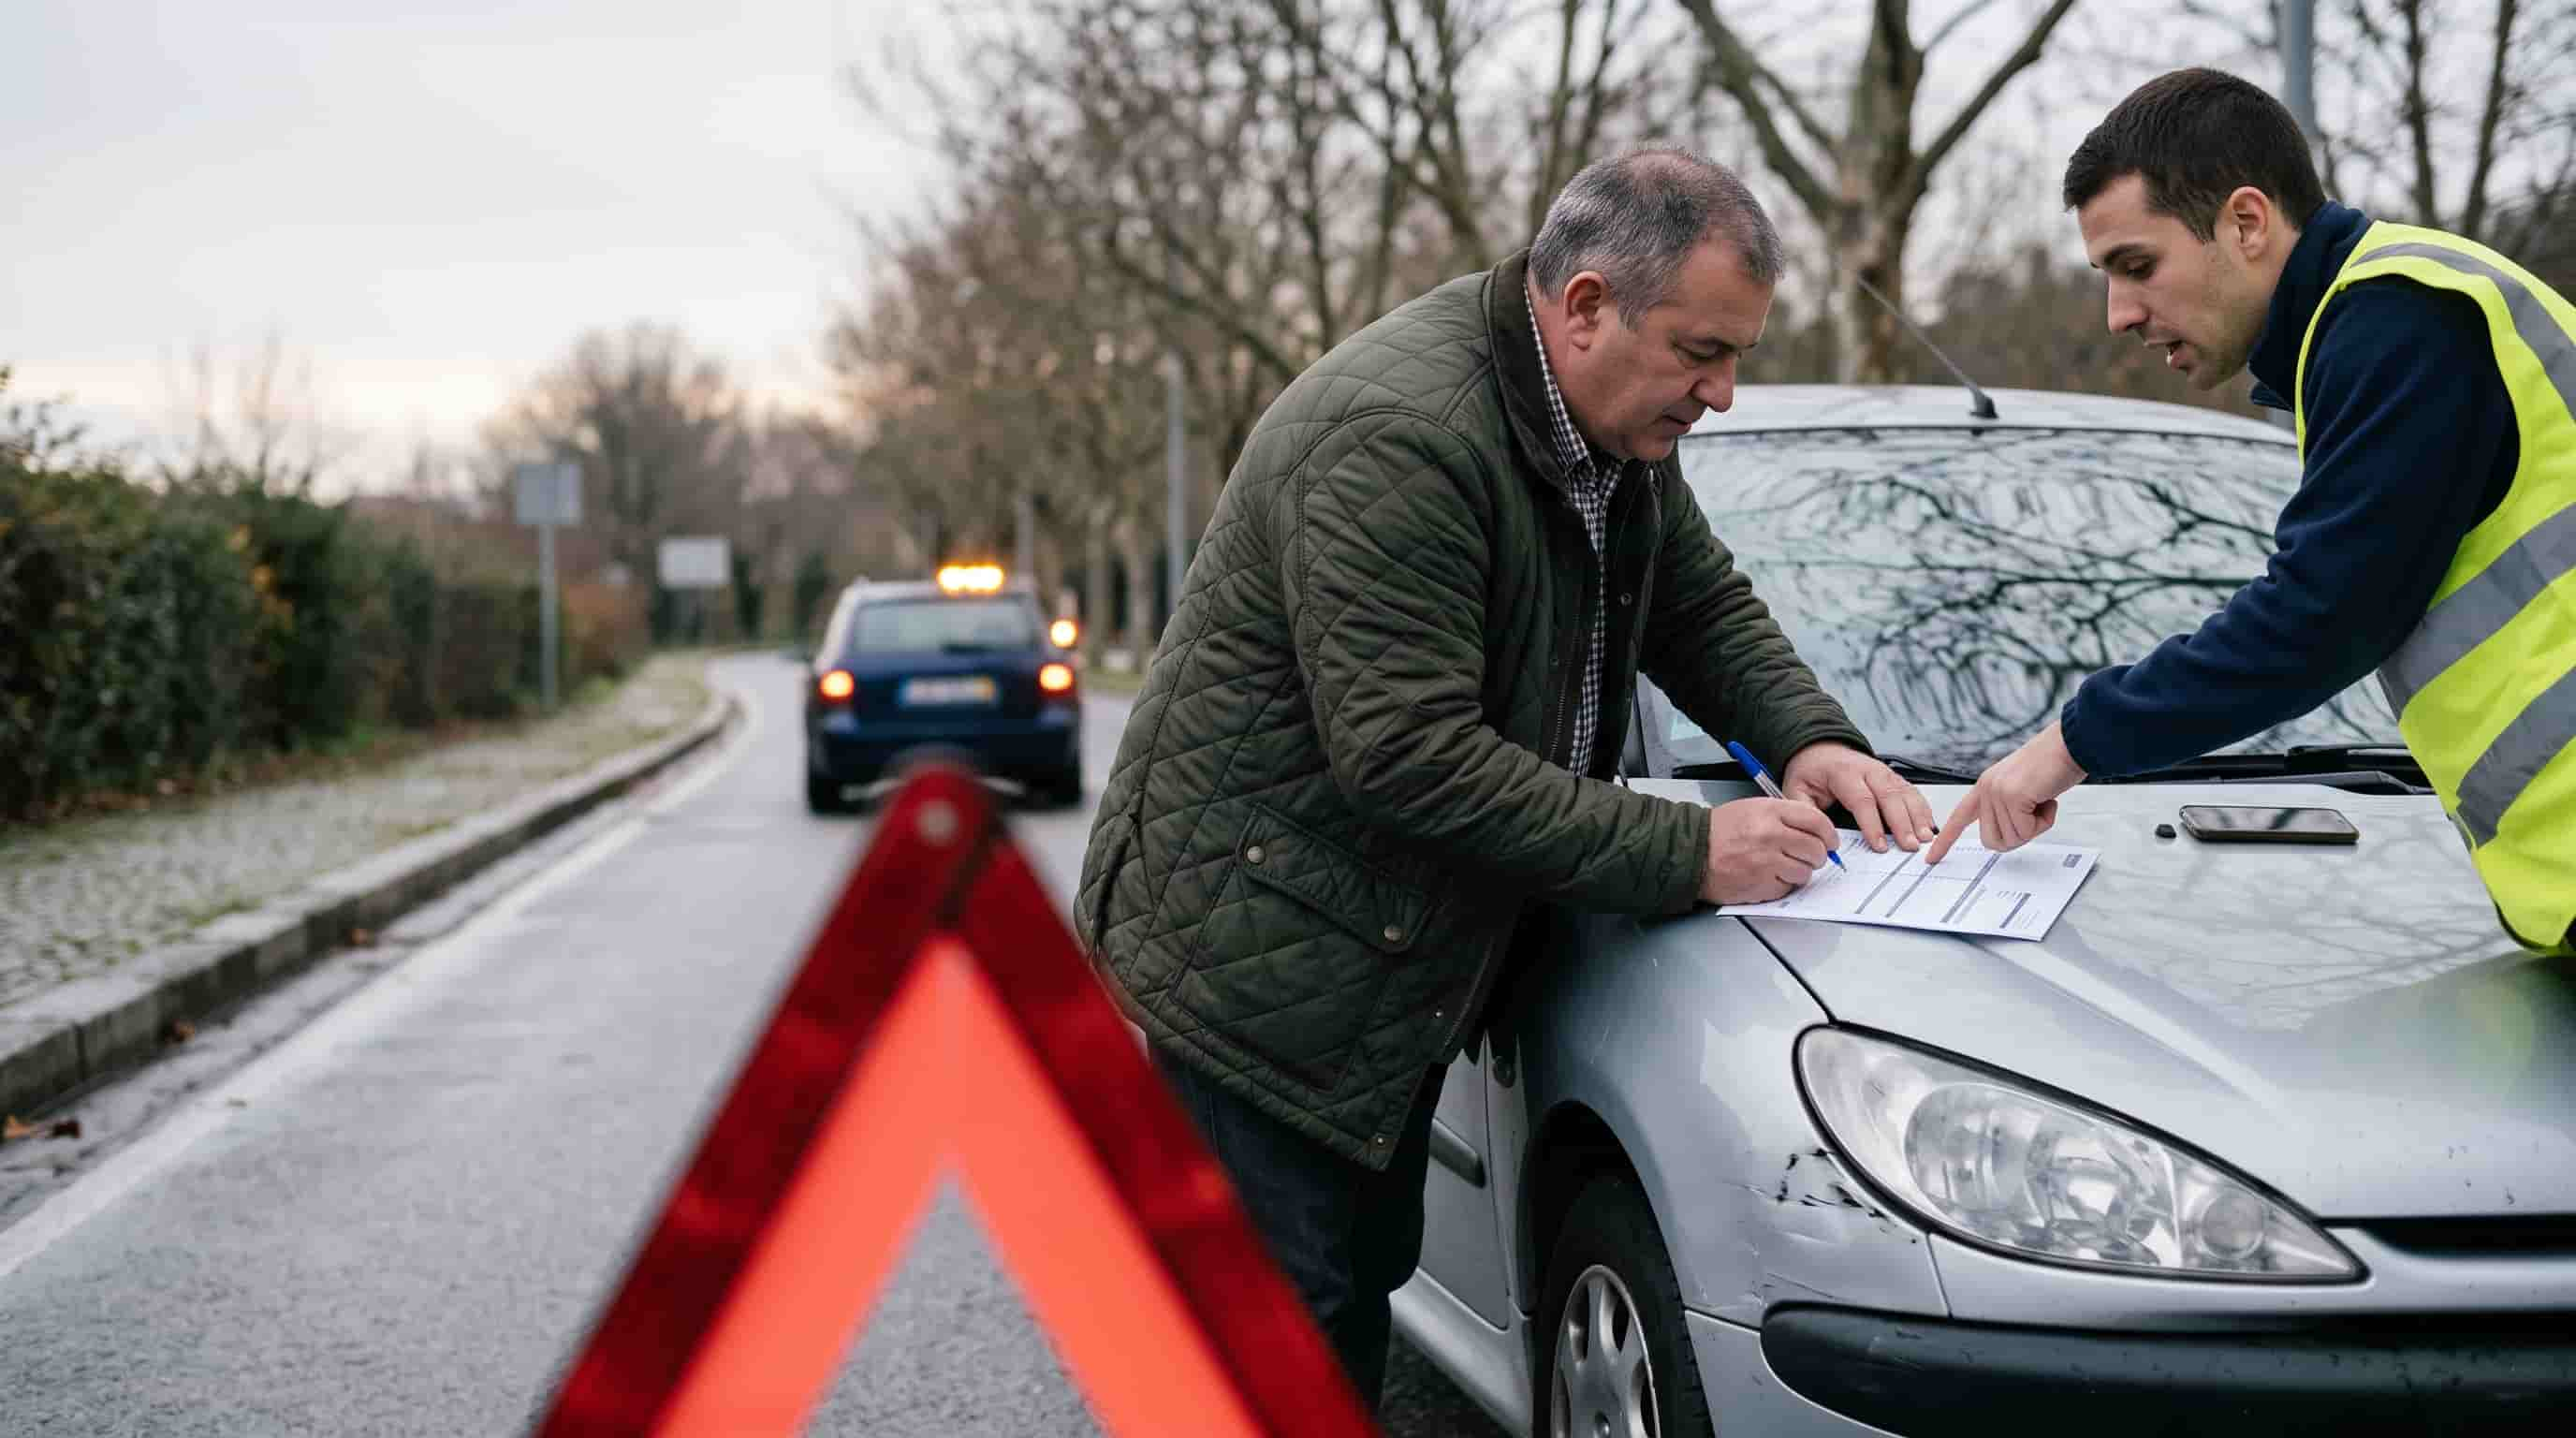
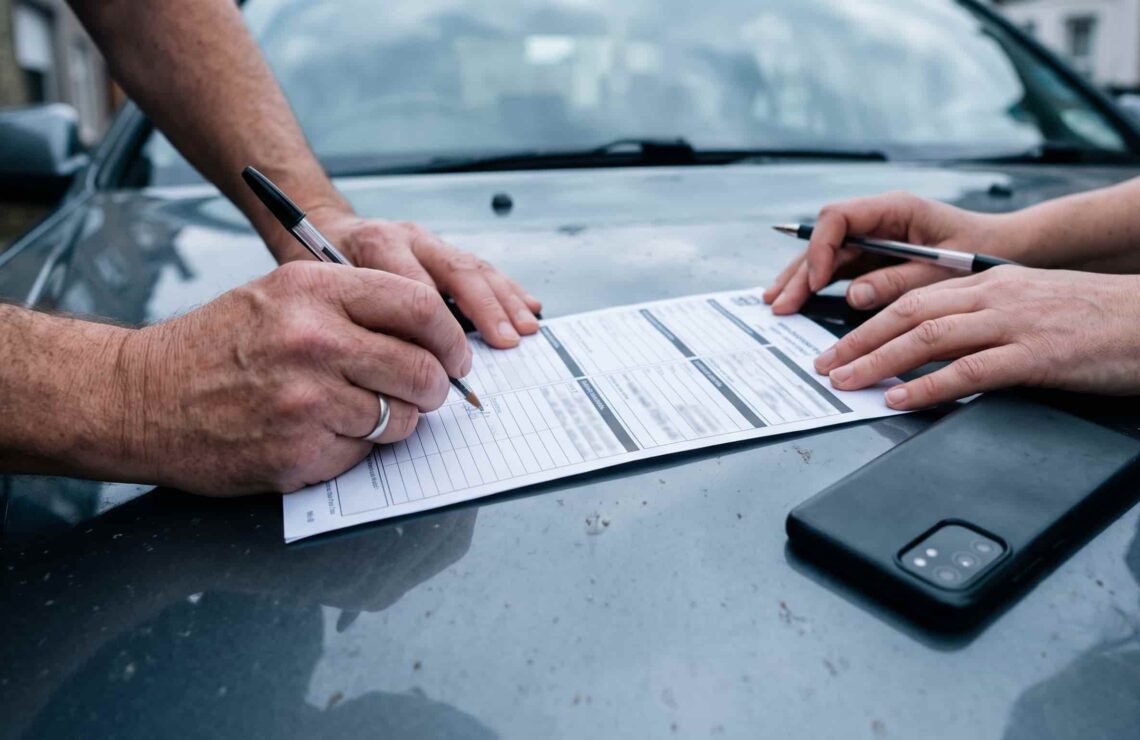
Sem feridos, a lei não impõe a presença da autoridade. Nesse caso a declaração amigável preenchida e assinada pelos dois condutores é o documento que serve de base à análise das seguradoras.
A declaração amigável em três minutos
Preencha no local, com o outro condutor presente, e fique com uma via. O croqui e o campo das observações são as partes que pesam. Não assine um relato dos factos com que não concorde: pode assinalar apenas os campos de identificação e escrever que não subscreve a descrição.
Que prazo tem para participar o sinistro?
Resposta rápida. Oito dias de calendário, não oito dias úteis, e a contar do conhecimento do sinistro. O prazo é supletivo: vale primeiro o que a apólice fixar. Artigo 100.º, n.º 1, do Decreto-Lei n.º 72/2008.
Oito dias. Mas a regra tem dois pormenores que quase todos os sites omitem.
O artigo 100.º, n.º 1, do Decreto-Lei n.º 72/2008 diz que o sinistro deve ser comunicado ao segurador no prazo fixado no contrato ou, na falta deste, nos oito dias imediatos àquele em que se teve conhecimento.
- São oito dias de calendário, não oito dias úteis. Fins-de-semana e feriados contam.
- O prazo é supletivo. Vale primeiro o que a sua apólice fixar. Só na falta de prazo contratual se aplicam os oito dias.
- Conta-se do conhecimento, não da ocorrência. Num dano que só se revela mais tarde, é o conhecimento que abre a contagem.
Na participação devem constar as circunstâncias, as causas prováveis e as consequências. Guarde o comprovativo de envio.
Precisa de orientação para o seu caso?
O que escrever fica no processo para sempre e não se corrige depois. Redigimos a resposta consigo, dentro do prazo.
O que a seguradora tem de fazer, e em quanto tempo
Resposta rápida. Dois dias úteis para o primeiro contacto, oito para concluir a peritagem, trinta dias úteis para dizer se assume a responsabilidade nos danos materiais e quarenta e cinco dias nos corporais. Artigos 36.º e 37.º do Decreto-Lei n.º 291/2007.
A seguradora não responde quando quer. Os prazos estão fixados e o incumprimento tem preço.
Danos materiais: os prazos do artigo 36.º
| Passo | Prazo |
|---|---|
| Primeiro contacto e marcação da peritagem | 2 dias úteis |
| Conclusão das peritagens | 8 dias úteis seguintes |
| Conclusão com necessidade de desmontagem | 12 dias úteis |
| Disponibilização dos relatórios de peritagem | 4 dias úteis após a conclusão |
| Comunicação de que assume, ou não, a responsabilidade | 30 dias úteis |
Danos corporais: os prazos do artigo 37.º
| Passo | Prazo |
|---|---|
| Informar se exige exame médico | 20 dias do pedido de indemnização, ou 60 dias da comunicação do sinistro |
| Disponibilizar o exame de avaliação do dano | 10 dias da receção |
| Comunicar que assume, ou não, a responsabilidade | 45 dias do pedido, havendo alta clínica e dano quantificável |
| Sem alta clínica: proposta provisória e depois consolidada | 15 dias após conhecer a consolidação |
Assumida a responsabilidade, o pagamento tem prazo próprio: oito dias úteis, nos termos do artigo 43.º, mediante apresentação dos documentos exigidos.
E se a seguradora disser que a culpa é 50/50?
Resposta rápida. O 50/50 não é uma conclusão sobre os factos — é a regra que a lei manda aplicar quando há dúvida. Artigo 506.º, n.º 2, do Código Civil. Desfeita a dúvida com prova, deixa de se aplicar.
O 50/50 não é uma conclusão sobre o que aconteceu. É o que a lei manda aplicar quando não se consegue apurar o que aconteceu.
O que diz o artigo 506.º sobre a dúvida
O artigo 506.º do Código Civil regula a colisão de veículos. O n.º 1 reparte a responsabilidade na proporção do risco de cada veículo quando nenhum condutor tem culpa. E o n.º 2 diz, à letra: em caso de dúvida, considera-se igual a medida da contribuição de cada um dos veículos para os danos, bem como a contribuição da culpa de cada um dos condutores.
Ou seja: o 50/50 é uma regra de dúvida. Desfeita a dúvida com prova, deixa de se aplicar.
E há uma segunda peça. Quando o lesado contribuiu para o dano, o artigo 570.º manda ponderar a gravidade das culpas de ambos e as consequências que delas resultaram — e essa ponderação cabe ao tribunal, não à seguradora.
Como se prova a dinâmica, que peso tem a declaração amigável e o que acontece num choque em cadeia é tema da página sobre culpa em acidente de viação.
Que danos pode reclamar, e a quem
Resposta rápida. Danos patrimoniais e não patrimoniais, com os limites mínimos do capital seguro fixados no artigo 12.º do Decreto-Lei n.º 291/2007: 6 450 000€ para danos corporais e 1 300 000€ para danos materiais, por acidente.
A indemnização cobre o dano patrimonial — o que saiu do seu bolso e o que deixou de entrar — e o dano não patrimonial, que compensa o sofrimento e a perda de qualidade de vida.
Na prática, entram a reparação ou a perda total do veículo, a privação de uso, as despesas médicas e de deslocação, os rendimentos perdidos durante a incapacidade e as sequelas permanentes.
O seguro obrigatório tem limites mínimos, fixados no artigo 12.º do Decreto-Lei n.º 291/2007 e atualizados pelo Decreto-Lei n.º 26/2025:
- 6 450 000€ por acidente, para danos corporais
- 1 300 000€ por acidente, para danos materiais
Estes valores são mínimos legais do capital seguro, não são valores de indemnização. São revistos de cinco em cinco anos, indexados ao índice harmonizado de preços no consumidor.
Quem pode reclamar além do condutor
- Passageiros do veículo, incluindo os do veículo responsável
- Peões e ciclistas
- O proprietário do veículo, quando não é o condutor
- Familiares, no caso de morte da vítima
Como se calcula cada parcela e que papel tem a tabela de avaliação de incapacidades é o tema da página sobre indemnização por acidente de viação.
Quanto tempo tem para reclamar a indemnização?
Resposta rápida. Três anos, contados do conhecimento do direito, não da data do acidente. Artigo 498.º, n.º 1, do Código Civil. Se o facto for crime com prazo maior, aplica-se esse.
O artigo 498.º, n.º 1, do Código Civil fixa a prescrição em três anos a contar da data em que o lesado teve conhecimento do direito que lhe compete. Não é a data do acidente — e numa lesão que só se manifesta meses depois, a diferença pode ser o processo inteiro.
Como se conta o prazo em cada situação, e o que muda quando o facto também é crime, está explicado na página sobre indemnização por acidente de viação.
Para identificar a seguradora do outro veículo, tem sete anos após o acidente para pedir à Autoridade de Supervisão de Seguros e Fundos de Pensões o nome e endereço da empresa e o número da apólice — artigo 77.º do Decreto-Lei n.º 291/2007.
A proposta da seguradora é baixa. E agora?
Resposta rápida. Uma proposta manifestamente insuficiente faz correr juros no dobro da taxa legal sobre a diferença para o montante que o tribunal vier a fixar. Artigo 38.º, n.º 3, do Decreto-Lei n.º 291/2007.
Recusar uma proposta não fecha o processo. Abre a fase em que a lei passa a correr contra a seguradora.
Antes de responder, faça duas coisas:
- Peça a fundamentação por escrito, com a discriminação de cada parcela
- Não aceite antes da alta clínica se houver lesões, porque até lá o dano ainda não está quantificado
Que juros são devidos em cada caso, o que entra em cada parcela e o que fazer quando a proposta ignora o dano biológico está tratado em como se calcula a indemnização.
E se o outro condutor não tiver seguro?
Resposta rápida. Responde o Fundo de Garantia Automóvel, até ao capital mínimo do seguro obrigatório. Mas com veículo não identificado só cobre danos materiais se houver, em simultâneo, danos corporais significativos. Artigo 49.º do Decreto-Lei n.º 291/2007.
Existe o Fundo de Garantia Automóvel. O artigo 49.º do Decreto-Lei n.º 291/2007 fixa o que ele cobre, até ao valor do capital mínimo do seguro obrigatório:
- Danos corporais, quando causados por veículo não identificado ou sem seguro válido e eficaz
- Danos materiais, quando causados por veículo sem seguro válido e eficaz
- Danos materiais causados por veículo não identificado, mas só se existir em simultâneo direito a indemnização por danos corporais significativos
- Danos corporais e materiais, quando a seguradora está em insolvência ou liquidação
O n.º 2 define danos corporais significativos: morte ou internamento hospitalar igual ou superior a sete dias, incapacidade temporária absoluta igual ou superior a 60 dias, ou incapacidade parcial permanente igual ou superior a 15%.
É por isso que, num acidente com fuga e só com danos no carro, o Fundo em regra não paga. Os prazos, os documentos e o modo de acionar estão na página sobre o Fundo de Garantia Automóvel.
Quando vale a pena falar com um advogado?
Resposta rápida. Quando há lesões corporais, quando a responsabilidade é discutida, quando a seguradora ultrapassa os prazos dos artigos 36.º e 37.º, ou quando a proposta chega antes da alta clínica.
Nem sempre é preciso. Num embate ligeiro, com responsabilidade aceite e o carro reparado no prazo, o processo corre sozinho.
Passa a fazer sentido quando há lesões corporais, quando a responsabilidade é discutida ou repartida, quando a seguradora ultrapassa os prazos, ou quando a proposta chega antes da alta clínica.
Acidente a caminho do trabalho
Um acidente no trajeto entre casa e o emprego pode ser simultaneamente acidente de viação e acidente de trabalho no trajeto, com dois regimes a correr em paralelo e duas seguradoras envolvidas. Os critérios de qualificação estão tratados nessa página.
Quando a baixa não é paga pela seguradora
A perda de rendimento durante a incapacidade é uma parcela da indemnização civil, mas não se confunde com o subsídio pago no regime laboral. Se o acidente for qualificado como acidente de trabalho, aplica-se o regime da baixa por acidente de trabalho.
Aviso legal: este conteúdo é informativo e não substitui aconselhamento jurídico — cada caso depende de circunstâncias concretas que só podem ser avaliadas em consulta. A informação reflete o quadro legal à data da última revisão. Para analisar o seu caso, contacte a QUOR.
Recebeu uma proposta da seguradora?
Diga-nos a data em que a seguradora comunicou a proposta e dizemos-lhe que prazos estão a correr.
A Dra. Maria e toda a equipa da QUOR foram sempre muito prestativas, responderam a todas as minhas dúvidas rapidamente e sempre me mantinham atualizada sobre o andamento do meu processo. Recomendo 100%!
Recomendo 100% este escritório para quem precisar de um advogado. Agradeço a Dra. Margarida e a Dra. Carolina por todo suporte durante o meu processo. Muito obrigada
A Quor Advogados prestou-me um excelente serviço relacionado com fiscalidade e relações internacionais. Foram, durante todo o processo, profissionais exemplares, competentes e inteiramente dedicados à minha causa, o que resultou no desfecho desejado. Não podia ter tido melhor apoio. Por tal, recomendo sem hesitações.
Equipa muito atenciosa, dedicada e transparente. Agilidade visto priorizarem o atendimento online. Agradecimentos à Dra. Margarida e Dra. Carolina. Recomendo
Recorremos à QUOR para nos aconselhar, tendo em conta a distância onde o processo se irá desenvolver, achamos por bem contratar alguém mais próximo da zona em questão. Após o primeiro aconselhamento com a Dra. Inês Azevedo, que se apercebeu que as nossas dúvidas não estariam no enquadramento da sua especialidade, prontamente nos encaminhou e bem, para a Dra Monica Martins. Ficamos sem dúvida, esclarecidas e convictas que escolhemos o melhor grupo para nos representar. A consulta online por videoconferência foi fácil e intuitiva, sem dúvida uma mais valia, que nos permite reduzir as nossas deslocações até ao estritamente necessário. Saliento o profissionalismo de toda a equipa e recomendo sem dúvida.
Perguntas frequentes
Não. A obrigação de aguardar agente de autoridade só existe se do acidente resultarem mortos ou feridos, nos termos do artigo 89.º, n.º 2, do Código da Estrada. Sem feridos, a declaração amigável assinada por ambos os condutores é o documento que serve de base à análise das seguradoras.
Oito dias de calendário a contar do conhecimento do sinistro, se a apólice não fixar outro prazo. É o artigo 100.º, n.º 1, do Decreto-Lei n.º 72/2008. Não são oito dias úteis.
Não. As causas de direito de regresso estão taxadas no artigo 27.º do Decreto-Lei n.º 291/2007 e não incluem assumir verbalmente a responsabilidade. Incluem, entre outras, o dolo, a condução com álcool acima do limite legal e o abandono do sinistrado.
Nos danos materiais, 30 dias úteis para comunicar se assume a responsabilidade, contados do termo do prazo de dois dias úteis do primeiro contacto — artigo 36.º. Nos danos corporais, 45 dias a contar do pedido de indemnização, havendo alta clínica e dano quantificável — artigo 37.º.
Pode. E se a proposta for manifestamente insuficiente, o artigo 38.º, n.º 3, do Decreto-Lei n.º 291/2007 determina que são devidos juros no dobro da taxa legal sobre a diferença para o montante que vier a ser fixado em decisão judicial.
A partir da data em que teve conhecimento do direito que lhe compete, e não da data do acidente. É o artigo 498.º, n.º 1, do Código Civil. Se o facto constituir crime com prazo de prescrição mais longo, aplica-se esse prazo.
Código Civil — art. 483.º (princípio geral) · art. 498.º (prescrição) · art. 503.º (acidentes causados por veículos) · art. 505.º (exclusão da responsabilidade) · art. 506.º (colisão de veículos) · art. 570.º (culpa do lesado)
Decreto-Lei n.º 291/2007, na redacção do Decreto-Lei n.º 26/2025 — art. 12.º (capital mínimo) · art. 27.º (direito de regresso) · art. 36.º (prontidão, danos materiais) · art. 37.º (prontidão, danos corporais) · art. 38.º e 39.º (proposta razoável) · art. 43.º (pagamento) · art. 49.º (âmbito do FGA) · art. 77.º (disponibilização dos dados de base)
Decreto-Lei n.º 72/2008 — art. 100.º (participação do sinistro)
Código da Estrada — art. 87.º (imobilização forçada) · art. 89.º (identificação em caso de acidente)