Homem no hall de casa a ler uma carta que acabou de receber

Penhora pelo agente de execução: o que pode penhorar

david silva

Dr. David Silva · Advogado

cédula n.º 72532P

Sumário

  • O agente de execução é quem faz as penhoras numa execução movida por um banco, e é escolhido pelo exequente entre os registados na lista oficial.
  • A penhora começa pelos bens de realização mais fácil e não pode ir além do necessário para pagar a dívida e as despesas.
  • A casa de habitação própria permanente só pode ser penhorada se os outros bens não chegarem para pagar a dívida em 12 ou 30 meses, consoante o valor.
  • Há bens que nunca podem ser penhorados e bens que só podem sê-lo em certos casos, como os instrumentos de trabalho.
  • A oposição à penhora tem 10 dias na forma ordinária e 20 dias na forma sumária, onde é apresentada com os embargos.
  • Pode pedir a substituição dos bens penhorados, a substituição da penhora por caução ou o levantamento quando o processo fica seis meses parado sem culpa sua.

Numa execução movida por um banco, quem penhora não é o banco nem o tribunal. É o agente de execução, um profissional que conduz as diligências do processo e que é, em regra, quem envia a carta que lhe chega a casa.

Essa carta pode anunciar a penhora de um bem, de parte de um rendimento ou de um saldo. Pode também pedir informações ou dar conta de atos já praticados, e cada uma destas situações abre prazos diferentes.

A penhora tem regras sobre o que pode ser apreendido, por que ordem e com que limites. Conhecê-las é o primeiro passo para perceber se a penhora que sofreu está dentro da lei e o que pode fazer contra ela.

Recebeu uma carta do agente de execução e não sabe o que fazer?
Índice
    Adicione um cabeçalho para começar a gerar o índice

    O que faz o agente de execução

    Resposta rápida: o agente de execução faz as diligências do processo executivo que não cabem à secretaria nem ao juiz, como citações, notificações, consultas de bases de dados e penhoras (art. 719.º do CPC). É designado pelo exequente de entre os registados em lista oficial (art. 720.º).

    Na execução movida por um banco, o agente de execução é a pessoa com quem vai lidar mais vezes. Cabe-lhe efetuar todas as diligências do processo que não estejam atribuídas à secretaria ou ao juiz (art. 719.º, n.º 1 do CPC).

    A lei dá exemplos dessas diligências: citações, notificações, publicações, consultas de bases de dados, penhoras e seus registos, liquidações e pagamentos. Mesmo depois de extinta a instância, o agente deve assegurar os atos que ainda dependam da sua intervenção (n.º 2).

    A consulta de bases de dados é o que permite ao agente localizar os bens do executado. É por essa via que encontra contas bancárias, imóveis registados, veículos e entidades que pagam rendimentos, antes de decidir o que penhorar.

    Quem o escolhe

    O agente de execução é designado pelo exequente de entre os registados em lista oficial (art. 720.º, n.º 1). Se o banco não o designar, ou se a designação ficar sem efeito, a escolha é feita pela secretaria segundo a escala dessa lista (n.º 2).

    O exequente pode substituir o agente de execução, mas tem de expor o motivo da substituição (art. 720.º, n.º 4). O executado não escolhe o agente, mas pode reagir contra os atos que ele pratique.

    Reclamar de um ato do agente

    Os atos do agente de execução não são definitivos. O juiz julga as reclamações de atos e as impugnações de decisões do agente, sem possibilidade de recurso, no prazo de 10 dias (art. 723.º, n.º 1, al. c) do CPC).

    Também cabe ao juiz julgar a oposição à penhora, no prazo máximo de três meses contados da oposição (art. 723.º, n.º 1, al. b)). A reclamação e a oposição são meios diferentes, com fundamentos e prazos próprios.

    Como é feita e notificada a penhora

    Resposta rápida: da penhora lavra-se um auto, e o agente de execução notifica o executado no próprio ato ou, se não estiver presente, nos cinco dias seguintes (art. 753.º do CPC). A notificação adverte para o prazo e os fundamentos da oposição à penhora.

    A penhora é um ato formal. O agente de execução tem de documentar o que foi penhorado e de informar o executado do que aconteceu e do que pode fazer.

    O auto e as advertências

    Da penhora lavra-se um auto, segundo um modelo aprovado por portaria (art. 753.º, n.º 1). Se o executado estiver presente, é notificado no próprio ato e recebe uma cópia do auto de penhora (n.º 2).

    Na notificação, o agente adverte o executado da possibilidade de deduzir oposição, com os fundamentos do art. 784.º, e do prazo de que dispõe. Comunica-lhe também que pode pedir a substituição dos bens penhorados ou a substituição da penhora por caução (art. 753.º, n.os 2 e 3).

    Há ainda um dever do executado. No prazo da oposição, e sob pena de ser condenado como litigante de má-fé, deve indicar os direitos, ónus e encargos não registáveis que recaiam sobre os bens penhorados, e os seus titulares (art. 753.º, n.º 3).

    Leia o auto com atenção. Confirme que bens foram penhorados, se são seus e se algum deles está protegido por lei, porque é com base nesse documento que vai preparar a oposição.

    Quando não está presente

    Se o executado não estiver presente no ato da penhora, a notificação tem lugar nos cinco dias posteriores à sua realização (art. 753.º, n.º 4).

    Na forma sumária, a penhora acontece antes da citação. Feita a penhora, o executado é citado para a execução e notificado da penhora ao mesmo tempo, e a citação deve ocorrer no prazo de cinco dias se não estiver presente (art. 856.º, n.os 1 e 2).

    Guarde a carta e anote a data em que a recebeu. É a partir dela que conta o prazo para se opor, e a data é a informação mais importante do processo.

    Por que ordem se penhora

    Resposta rápida: a penhora começa pelos bens de realização mais fácil e adequados ao montante da dívida (art. 751.º do CPC), e limita-se ao necessário para pagar a dívida e as despesas previsíveis da execução (art. 735.º). O banco indica os bens, mas não pode violar estas regras.

    A lei não deixa ao agente de execução nem ao banco a liberdade de penhorar o que quiserem. Há uma ordem e um limite, que servem para proteger o executado de penhoras desproporcionadas.

    A regra da realização mais fácil

    Estão sujeitos à execução todos os bens do devedor suscetíveis de penhora que, nos termos da lei substantiva, respondem pela dívida (art. 735.º, n.º 1). A penhora limita-se, porém, aos bens necessários ao pagamento da dívida e das despesas previsíveis da execução (n.º 3).

    A penhora começa pelos bens cujo valor pecuniário seja de mais fácil realização e se mostrem adequados ao montante do crédito (art. 751.º, n.º 1). O agente segue as indicações do banco sobre os bens a penhorar primeiro, salvo se violarem uma norma imperativa, a proporcionalidade ou essa regra (n.º 2).

    Uma penhora que vá além do necessário pode ser atacada. A oposição à penhora admite, como fundamento, a inadmissibilidade da extensão com que a penhora foi realizada (art. 784.º, n.º 1, al. a)).

    Penhora de depósitos

    O dinheiro depositado é o exemplo típico de bem de realização fácil. A penhora de depósitos é feita por comunicação eletrónica do agente de execução às instituições onde o executado tem conta aberta, com menção expressa do processo (art. 780.º, n.º 1).

    Se tiver contas em vários bancos, a comunicação segue para todos aqueles em que tenha conta aberta. Os limites que protegem o dinheiro depositado estão explicados em detalhe no guia sobre a proteção do saldo depositado e os passos para a levantar.

    Carro estacionado em frente a uma casa com um bloqueador na roda
    david silva

    Penhoraram-lhe um bem?

    Conte-nos o que foi penhorado e quando recebeu a carta. Dizemos-lhe se a penhora pode ser contestada.

    Casa e carro numa execução do banco

    Resposta rápida: a habitação própria permanente só pode ser penhorada se os outros bens não pagarem a dívida em 30 meses, nas execuções até 10 000 €, ou em 12 meses, nas de valor superior (art. 751.º do CPC). O carro pode ser imobilizado antes da penhora.

    A casa e o carro são bens que preocupam quem recebe uma execução. A lei trata-os de forma diferente dos saldos e dos rendimentos.

    A casa de habitação própria permanente

    Um imóvel pode ser penhorado mesmo que exceda o valor da dívida, se a penhora de outros bens presumivelmente não permitir pagar o credor em seis meses (art. 751.º, n.º 3). Esta regra não se aplica à habitação própria permanente do executado.

    A proteção é só para a casa onde o executado vive de forma permanente. Uma segunda habitação, um terreno ou um imóvel arrendado a terceiros seguem a regra geral dos seis meses.

    Se o imóvel for a habitação própria permanente, só pode ser penhorado em duas situações (art. 751.º, n.º 4). Nas execuções de valor igual ou inferior ao dobro da alçada do tribunal de 1.ª instância, quando os outros bens presumivelmente não permitirem pagar o credor em 30 meses.

    Nas execuções de valor superior ao dobro da alçada, a casa pode ser penhorada quando os outros bens presumivelmente não permitirem pagar o credor em 12 meses. A alçada da 1.ª instância é de 5 000 € (art. 44.º, n.º 1 da Lei da Organização do Sistema Judiciário).

    Se a casa for penhorada e deduzir embargos, pode ainda pedir ao juiz que a venda aguarde a decisão da 1.ª instância. Para isso, a venda tem de ser suscetível de causar prejuízo grave e dificilmente reparável (art. 733.º, n.º 5).

    O carro

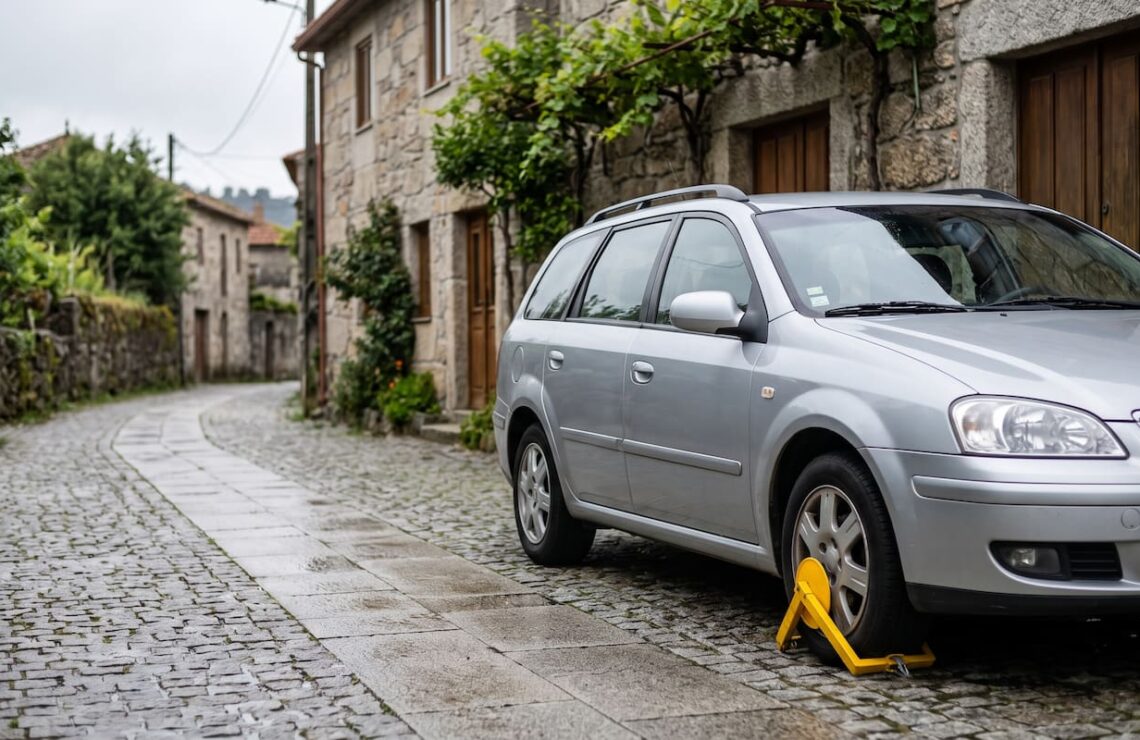
    O carro é uma coisa móvel sujeita a registo, e a sua penhora segue, com adaptações, as regras da penhora de imóveis (art. 768.º, n.º 1). A penhora pode ser precedida da imobilização do veículo, por exemplo com selos ou imobilizadores (n.º 2).

    Depois da penhora e da imobilização, procede-se à apreensão do documento de identificação do veículo e à sua remoção (art. 768.º, n.º 3). O agente de execução pode dispensar a remoção se a entender desnecessária ou manifestamente onerosa face ao valor da dívida.

    Se o carro for um instrumento indispensável ao seu trabalho, pode estar protegido pelas regras dos bens relativamente impenhoráveis. É uma questão a levantar na oposição à penhora.

    Bens que não podem ser penhorados

    Resposta rápida: há bens que nunca podem ser penhorados, como os animais de companhia, os túmulos e os objetos indispensáveis a doentes (art. 736.º do CPC). Outros só podem sê-lo em certos casos, como os instrumentos de trabalho e os bens imprescindíveis da casa (art. 737.º).

    Nem tudo o que pertence ao executado responde pela dívida. A lei protege alguns bens de forma absoluta e outros de forma relativa.

    Bens absolutamente impenhoráveis

    São absolutamente impenhoráveis, além dos bens isentos de penhora por disposição especial, as coisas ou direitos inalienáveis e os bens do domínio público (art. 736.º, als. a) e b)). Também o são os objetos cuja apreensão seja ofensiva dos bons costumes ou não se justifique economicamente, pelo seu diminuto valor de venda (al. c)).

    A lista inclui ainda os objetos destinados ao exercício de culto público, os túmulos e os instrumentos e objetos indispensáveis às pessoas com deficiência e ao tratamento de doentes (art. 736.º, als. d) a f)). Os animais de companhia também não podem ser penhorados (al. g)).

    A regra do diminuto valor tem utilidade prática. Objetos de uso pessoal ou doméstico que pouco renderiam numa venda não justificam a penhora, e a sua apreensão pode ser contestada.

    Instrumentos de trabalho e bens da casa

    Estão isentos de penhora os instrumentos de trabalho e os objetos indispensáveis ao exercício da atividade ou formação profissional do executado (art. 737.º, n.º 2). A proteção cai se o executado os indicar para penhora, se a dívida for o preço da sua compra ou reparação, ou se forem penhorados como parte de um estabelecimento comercial.

    Também estão isentos os bens imprescindíveis a qualquer economia doméstica que se encontrem na casa de habitação efetiva do executado (art. 737.º, n.º 3). A exceção é a execução destinada a pagar o preço da compra ou da reparação desses mesmos bens.

    Se o agente penhorar um destes bens, a penhora é inadmissível. É um dos fundamentos da oposição à penhora (art. 784.º, n.º 1, al. a)).

    Limites sobre rendimentos e saldos

    Resposta rápida: são impenhoráveis dois terços da parte líquida dos rendimentos que asseguram a subsistência, com um mínimo de um salário mínimo nacional e um máximo de três (art. 738.º do CPC). Num saldo bancário, é impenhorável o valor de um salário mínimo nacional.

    Os rendimentos periódicos não são penhorados por inteiro. A lei protege uma parte, e é a entidade que os paga que faz o desconto.

    Como se aplica o desconto

    Quando a penhora recai sobre rendimentos periódicos, incluindo prestações sociais e pensões, o agente de execução notifica o empregador ou a entidade que os paga. Essa entidade faz o desconto correspondente ao crédito penhorado (art. 779.º, n.º 1).

    Isto significa que o desconto aparece no recibo de vencimento ou na nota de pagamento da pensão. É aí que deve confirmar se o valor retido respeita os limites da lei.

    SituaçãoRegraBase
    Rendimentos que asseguram a subsistência2/3 da parte líquida são impenhoráveisArt. 738.º, n.º 1
    Parte líquidaSó contam os descontos legalmente obrigatóriosArt. 738.º, n.º 2
    Limite máximo da proteção3 salários mínimos nacionaisArt. 738.º, n.º 3
    Limite mínimo, sem outro rendimento1 salário mínimo nacionalArt. 738.º, n.º 3
    Saldo bancário1 salário mínimo nacional impenhorávelArt. 738.º, n.º 5
    Dívida de alimentosSó a pensão social do regime não contributivo é impenhorávelArt. 738.º, n.º 4

    As duas proteções, a dos rendimentos e a do saldo, não se somam (art. 738.º, n.º 7). O dinheiro que resulta de um crédito impenhorável mantém a proteção quando está depositado (art. 739.º).

    As regras são diferentes quando a dívida executada é de alimentos. Nesse caso, a proteção dos dois terços não se aplica, e só fica impenhorável o valor equivalente à pensão social do regime não contributivo (art. 738.º, n.º 4).

    O guia sobre o cálculo dos dois terços e o tratamento dos subsídios e das pensões desenvolve estes limites. As regras do Código de Processo Civil são as mesmas quando a penhora vem de um banco.

    Casal organiza extratos e escrituras à mesa da sala para provar a origem do dinheiro ao banco

    Pedir ao juiz que reduza ou isente

    O juiz pode, excecionalmente e a pedido do executado, reduzir a parte penhorável dos rendimentos por um período razoável ou isentá-los de penhora por um período até um ano (art. 738.º, n.º 6). Pondera o montante e a natureza da dívida e as necessidades do executado e do seu agregado familiar.

    O pedido não é automático e tem de ser fundamentado. Despesas de saúde, filhos a cargo ou um rendimento muito próximo do mínimo protegido são exemplos de factos a demonstrar.

    O pedido de redução é diferente da oposição à penhora. A oposição diz que a penhora é ilegal, enquanto a redução aceita a penhora mas pede ao juiz que a ajuste às necessidades do executado.

    Oposição à penhora: prazos e fundamentos

    Resposta rápida: a oposição à penhora tem 10 dias a contar da notificação da penhora, na forma ordinária (art. 785.º do CPC). Na forma sumária, é apresentada com os embargos, no prazo de 20 dias (art. 856.º). Os fundamentos estão no art. 784.º.

    A oposição à penhora não discute a dívida. Discute se aquele bem podia ser penhorado e se a penhora respeitou os limites da lei.

    Os três fundamentos

    Sendo penhorados bens do executado, pode opor-se à penhora com três fundamentos (art. 784.º, n.º 1 do CPC). O primeiro é a inadmissibilidade da penhora dos bens concretamente apreendidos ou da extensão com que foi realizada.

    O segundo é a imediata penhora de bens que só subsidiariamente respondam pela dívida. O terceiro é a penhora de bens que, segundo o direito substantivo, não respondem pela dívida e não deviam ter sido atingidos.

    Cabem aqui, por exemplo, a penhora de um bem impenhorável, a penhora para além dos limites dos rendimentos e a penhora desproporcionada face ao valor em dívida.

    Quando a oposição se funde na existência de patrimónios separados, o executado deve indicar logo os bens do património autónomo que responde pela dívida (art. 784.º, n.º 2). A oposição tem de identificar o caminho alternativo, e não apenas recusar a penhora feita.

    Dez dias ou vinte dias

    Na forma ordinária, a oposição é apresentada no prazo de 10 dias a contar da notificação do ato da penhora (art. 785.º, n.º 1). Segue os termos do incidente previsto nos arts. 293.º a 295.º do CPC (n.º 2).

    Na forma sumária, feita a penhora, o executado é citado para a execução e notificado da penhora, e pode deduzir embargos e oposição à penhora no prazo de 20 dias (art. 856.º, n.º 1). Os dois meios são apresentados em conjunto (n.º 3).

    A oposição à penhora é julgada pelo juiz, no prazo máximo de três meses contados da oposição (art. 723.º, n.º 1, al. b)). Até lá, a penhora mantém-se, salvo se for substituída.

    Para a oposição ter hipóteses, junte desde logo a prova do que alega. Recibos de vencimento ou de pensão, extratos que mostrem a origem do dinheiro penhorado e documentos que provem o uso profissional de um bem são o tipo de prova que o juiz vai querer ver.

    Confirme, por isso, em que forma corre a execução antes de contar o prazo. A forma decorre do tipo de título e do valor da dívida, e o guia sobre o que fazer quando é citado pelo banco explica como a identificar.

    Se, além da penhora, quiser contestar a própria dívida, o meio é outro. Os embargos de executado e respetivos fundamentos têm um guia próprio.

    Substituir ou levantar a penhora

    Resposta rápida: no prazo da oposição, pode pedir que os bens penhorados sejam substituídos por outros ou que a penhora seja substituída por caução (art. 751.º do CPC). Se o processo ficar seis meses parado sem culpa sua, pode pedir o levantamento (art. 763.º).

    A penhora não é necessariamente definitiva. A lei permite trocar o bem penhorado, oferecer uma garantia em vez dele ou pôr fim à penhora quando o processo fica parado.

    Estes pedidos não substituem a oposição à penhora nem os embargos. Podem ser feitos em paralelo e, em alguns casos, resolvem o problema mais depressa.

    Substituir bens ou prestar caução

    O executado pode requerer ao agente de execução, no prazo da oposição à penhora, a substituição dos bens penhorados por outros que igualmente assegurem os fins da execução (art. 751.º, n.º 5, al. a)). A substituição depende de o banco não se opor.

    Se houver oposição à penhora, o agente remete o requerimento e a oposição ao juiz, para decisão (art. 751.º, n.º 6). Em caso de substituição, só depois da nova penhora é levantada a que incide sobre os bens substituídos (n.º 7).

    Quem se opõe à execução pode também, no ato da oposição, requerer a substituição da penhora por caução idónea que garanta os fins da execução (art. 751.º, n.º 8). Na forma sumária, a mesma possibilidade está prevista no art. 856.º, n.º 5.

    A penhora também pode ser reforçada ou substituída por iniciativa do agente de execução noutros casos. Entre eles estão a insuficiência manifesta dos bens penhorados e a penhora de bens que não estão livres quando o executado tem outros que o estão (art. 751.º, n.º 5, als. b) e c)).

    Para o executado, a substituição pode ser a forma mais rápida de libertar um bem de que precisa, como a conta onde recebe o ordenado ou o carro com que trabalha. A condição é oferecer outro bem ou uma caução que garanta o mesmo resultado para o banco.

    Levantamento por falta de andamento

    O executado pode requerer ao agente de execução o levantamento da penhora se, por ato ou omissão que não seja da sua responsabilidade, não forem efetuadas diligências para o pagamento efetivo do crédito nos seis meses anteriores ao pedido (art. 763.º, n.º 1). É a forma de reagir a uma penhora que fica parada.

    A penhora só é levantada depois de terminado o prazo de reclamação da decisão do agente ou de transitada em julgado a decisão judicial que a determinou (art. 763.º, n.º 2). Levantada a penhora, as custas a que o banco deu causa são-lhe imputadas (n.º 3).

    Antes de fazer o pedido, consulte o histórico do processo e confirme a data da última diligência para o pagamento. O prazo de seis meses conta-se para trás a partir do requerimento, e a falta de andamento não pode ser imputável ao executado.

    Se o agente de execução recusar o levantamento, a decisão pode ser objeto de reclamação para o juiz, que decide no prazo de 10 dias (art. 723.º, n.º 1, al. c)). A penhora só cai depois de terminado esse prazo ou de transitada a decisão.

    Aviso legal: este conteúdo é informativo e não substitui aconselhamento jurídico — cada caso depende de circunstâncias concretas que só podem ser avaliadas em consulta. A informação reflete o quadro legal à data da última revisão. Para analisar o seu caso, contacte a QUOR.

    Recebeu uma carta do agente?

    Diga-nos o que foi penhorado e a data da carta, e dizemos-lhe como pode reagir.


    5.0

    A Dra. Maria e toda a equipa da QUOR foram sempre muito prestativas, responderam a todas as minhas dúvidas rapidamente e sempre me mantinham atualizada sobre o andamento do meu processo. Recomendo 100%!
    5.0

    Recomendo 100% este escritório para quem precisar de um advogado. Agradeço a Dra. Margarida e a Dra. Carolina por todo suporte durante o meu processo. Muito obrigada
    5.0

    A Quor Advogados prestou-me um excelente serviço relacionado com fiscalidade e relações internacionais. Foram, durante todo o processo, profissionais exemplares, competentes e inteiramente dedicados à minha causa, o que resultou no desfecho desejado. Não podia ter tido melhor apoio. Por tal, recomendo sem hesitações.
    5.0

    Equipa muito atenciosa, dedicada e transparente. Agilidade visto priorizarem o atendimento online. Agradecimentos à Dra. Margarida e Dra. Carolina. Recomendo
    5.0

    Recorremos à QUOR para nos aconselhar, tendo em conta a distância onde o processo se irá desenvolver, achamos por bem contratar alguém mais próximo da zona em questão. Após o primeiro aconselhamento com a Dra. Inês Azevedo, que se apercebeu que as nossas dúvidas não estariam no enquadramento da sua especialidade, prontamente nos encaminhou e bem, para a Dra Monica Martins. Ficamos sem dúvida, esclarecidas e convictas que escolhemos o melhor grupo para nos representar. A consulta online por videoconferência foi fácil e intuitiva, sem dúvida uma mais valia, que nos permite reduzir as nossas deslocações até ao estritamente necessário. Saliento o profissionalismo de toda a equipa e recomendo sem dúvida.
    Perguntas frequentes

    É o profissional que faz as diligências do processo executivo, como citações, notificações e penhoras (art. 719.º do CPC). É designado pelo exequente de entre os registados em lista oficial, ou pela secretaria se o exequente não o designar.

    Só se for a habitação própria permanente e os outros bens não permitirem pagar a dívida em 30 meses, nas execuções até 10 000 €, ou em 12 meses, nas de valor superior (art. 751.º, n.º 4 do CPC).

    Dez dias a contar da notificação da penhora, na forma ordinária (art. 785.º do CPC). Na forma sumária, são 20 dias, e a oposição é apresentada com os embargos (art. 856.º).

    Podem, como qualquer bem penhorável. O carro pode ser imobilizado e removido (art. 768.º do CPC). Se for indispensável ao seu trabalho, pode estar protegido como instrumento de trabalho (art. 737.º, n.º 2).

    Pode pedir ao agente de execução, no prazo da oposição à penhora, a substituição por outros bens que assegurem os fins da execução, se o banco não se opuser (art. 751.º, n.º 5, al. a)). Também pode oferecer caução.

    Quando, sem culpa sua, não houver diligências para o pagamento durante seis meses (art. 763.º do CPC). O pedido é feito ao agente de execução, e as custas a que o banco deu causa ficam a cargo dele.


    • Código de Processo Civil, arts. 719.º (competências do agente de execução), 720.º (designação), 723.º (competência do juiz), 733.º (efeito dos embargos), 735.º (objeto da execução), 736.º e 737.º (bens impenhoráveis), 738.º e 739.º (bens parcialmente penhoráveis), 751.º (ordem, substituição e caução), 753.º (auto e notificação), 763.º (levantamento), 768.º (coisas móveis sujeitas a registo), 779.º (rendimentos periódicos), 780.º (depósitos), 784.º e 785.º (oposição à penhora) e 856.º (forma sumária).
    • Lei da Organização do Sistema Judiciário, art. 44.º (alçadas).