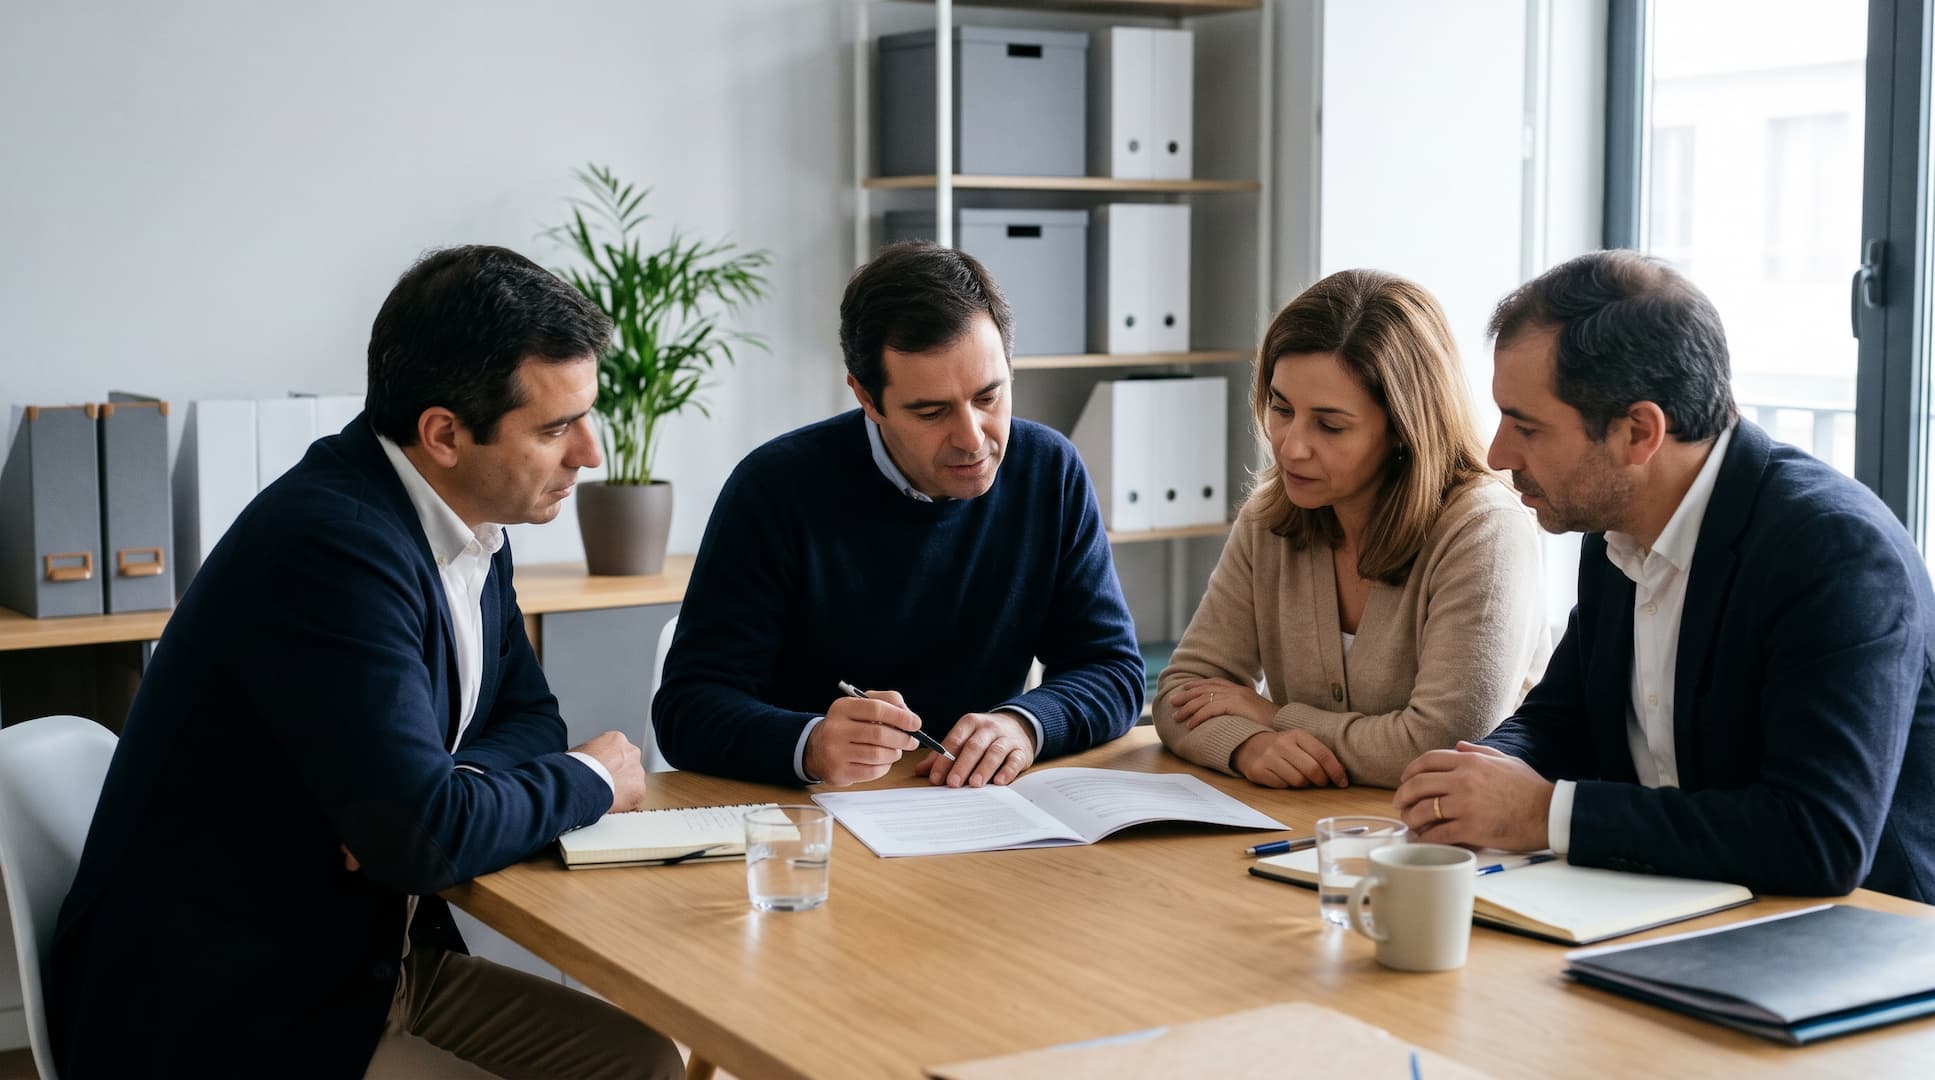
Dois sócios a assinar um documento à mesa, no escritório de uma empresa familiar

Cessão de quotas: como se faz

david silva

Dr. David Silva · Advogado

cédula n.º 72532P

Sumário

  • A cessão de quotas é a venda ou transmissão de uma quota entre vivos e tem de ser feita por escrito.
  • Antes de assinar, leia o pacto social: pode proibir a cessão, exigir o consentimento da sociedade ou dispensá-lo.
  • Entre sócios, cônjuges e pais e filhos não é preciso consentimento, salvo se o pacto o exigir.
  • Se a sociedade não responder ao pedido de consentimento em 60 dias, a cessão deixa de depender dele.
  • A compra de quotas pode pagar IMT quando a sociedade tem sobretudo imóveis e um sócio fica com 75 % do capital.
  • O registo é pedido pela sociedade, no prazo de dois meses; fora de prazo, o emolumento paga-se em dobro.

Vender ou comprar uma quota parece um negócio simples: alguém sai, alguém entra, e o preço passa de mão. Na prática, a cessão de quotas tem passos com ordem e com prazo, e cada um deles depende do que diz o pacto social da empresa.

Um erro na sequência não anula necessariamente o negócio entre quem vende e quem compra, mas pode deixá-lo sem efeitos perante a sociedade. O novo sócio assina, paga e, quando chega a assembleia, descobre que ainda não é reconhecido como tal.

Os passos são sempre os mesmos: ler o pacto, tratar do consentimento quando é preciso, assinar o contrato, verificar os impostos e registar. A diferença está nos detalhes de cada caso.

Vai vender ou comprar uma quota?
Índice
    Adicione um cabeçalho para começar a gerar o índice

    O que é a cessão de quotas

    Resposta rápida: A cessão de quotas é a transmissão de uma quota entre vivos e tem de ser reduzida a escrito (artigo 228.º, n.º 1, do CSC). Só produz efeitos perante a sociedade depois de esta a consentir, salvo se for entre cônjuges, entre ascendentes e descendentes ou entre sócios (n.º 2).

    Numa sociedade por quotas, o capital está dividido em quotas, e cada sócio é titular de uma ou mais. Ceder uma quota é transmiti-la a outra pessoa, que passa a ser sócia no lugar de quem a cede, na medida da quota transmitida.

    A cessão é usada em situações muito diferentes:

    • Entrada de um novo sócio, que compra a quota de um dos fundadores ou parte dela.
    • Saída de um sócio, que vende a sua posição aos restantes ou a um terceiro.
    • Reorganização familiar, quando a empresa passa de pais para filhos ou entre cônjuges.
    • Venda da empresa, quando todos os sócios cedem as quotas a um comprador.
    • Fim de um conflito, quando um dos sócios compra a parte do outro. Este cenário está explicado no artigo sobre conflitos entre sócios.

    A lei usa a expressão «transmissão de quotas entre vivos» para a regra de forma e «cessão de quotas» para a regra do consentimento (artigo 228.º, n.os 1 e 2). Na prática, a cessão é a forma mais comum de transmitir uma quota em vida, por venda ou por doação.

    Cessão total ou de parte da quota

    O sócio pode ceder toda a quota ou só uma parte. Uma quota só pode ser dividida mediante amortização parcial, transmissão parcelada ou parcial, partilha ou divisão entre contitulares (artigo 221.º, n.º 1). Os atos que importem divisão de quota devem ser reduzidos a escrito (artigo 221.º, n.º 2).

    Na cessão de parte de uma quota há um ponto adicional. Salvo disposição diferente do pacto, a divisão não produz efeitos para com a sociedade enquanto esta não prestar o seu consentimento, e esse consentimento abrange simultaneamente a cessão e a divisão (artigo 221.º, n.º 4).

    Antes de ceder: o que verificar no pacto social

    Resposta rápida: O pacto social pode proibir a cessão de quotas, dispensar o consentimento da sociedade ou exigi-lo mesmo entre sócios e familiares (artigo 229.º, n.os 1 a 3, do CSC). Se a cessão for proibida, os sócios têm direito à exoneração decorridos dez anos sobre a sua entrada.

    O primeiro passo de qualquer cessão é ler o pacto social atualizado, que consta da certidão permanente da sociedade. É ali que estão as regras que decidem se a cessão é possível, se precisa de consentimento e se há condições a cumprir.

    Cláusulas que proíbem ou limitam a cessão

    O pacto pode mexer na regra geral de várias formas:

    • Proibir a cessão: é uma cláusula válida, mas os sócios têm direito à exoneração decorridos dez anos sobre o seu ingresso na sociedade (artigo 229.º, n.º 1).
    • Dispensar o consentimento: em geral ou só para determinadas situações (artigo 229.º, n.º 2).
    • Exigir o consentimento também entre sócios e familiares: nas cessões entre cônjuges, entre ascendentes e descendentes ou entre sócios, que pela lei estariam dispensadas (artigo 229.º, n.º 3).
    • Proibir a divisão de quotas: desde que daí não resulte impedimento à partilha ou divisão entre contitulares por mais de cinco anos (artigo 221.º, n.º 3).

    O pacto pode também condicionar o consentimento a requisitos específicos, com limites. A cessão não pode ficar dependente da vontade individual de um ou mais sócios ou de pessoa estranha, de prestações a efetuar pelo cedente ou pelo cessionário em proveito da sociedade ou de sócios, nem da assunção pelo cessionário de obrigações não previstas para a generalidade dos sócios (artigo 229.º, n.º 5). O pacto pode ainda prever penalidades para a cessão feita sem prévio consentimento (artigo 229.º, n.º 6).

    Se o pacto atual não serve o negócio pretendido, a solução pode passar pela alteração do pacto social antes da cessão. A deliberação que proíba ou dificulte a cessão só é eficaz com o consentimento de todos os sócios por ela afetados (artigo 229.º, n.º 4).

    Preferência dos outros sócios

    Além do pacto, é preciso verificar se existe um acordo parassocial entre os sócios. É comum que esse acordo obrigue quem quer vender a oferecer primeiro a quota aos outros signatários. Uma venda feita sem respeitar essa preferência pode gerar responsabilidade perante os outros sócios. O tema está explicado no artigo sobre o acordo parassocial.

    O contrato de cessão de quotas

    Resposta rápida: A lei exige que a transmissão de quotas entre vivos e a divisão de quotas sejam reduzidas a escrito (artigos 228.º, n.º 1, e 221.º, n.º 2, do CSC). O contrato identifica o cedente, o cessionário, a quota e o preço, e deve tratar do consentimento, dos impostos e do registo.

    O contrato de cessão é o documento que titula a transmissão. É com ele que a sociedade promove o registo e é ele que prova, perante a sociedade e perante terceiros, quem é o novo titular da quota.

    Forma escrita

    A regra é simples e não tem exceções no Código das Sociedades Comerciais: a transmissão de quotas entre vivos deve ser reduzida a escrito (artigo 228.º, n.º 1). Se houver divisão da quota, também esse ato deve ser reduzido a escrito (artigo 221.º, n.º 2).

    Um acordo verbal, ou uma troca de mensagens, não cumpre esta exigência. O documento deve ser assinado pelo cedente e pelo cessionário e conservado, porque a sociedade tem de arquivar na sede os documentos que titulam os factos relativos a quotas (artigo 242.º-E, n.º 3).

    O que o contrato deve incluir

    Um contrato de cessão bem feito costuma conter:

    • a identificação completa do cedente e do cessionário;
    • a identificação da sociedade e da quota cedida, com o seu valor nominal;
    • se for cessão parcial, a quota resultante da divisão;
    • o preço, a forma e o prazo de pagamento e as garantias, se o pagamento for diferido;
    • a referência ao consentimento da sociedade, quando seja necessário, ou à sua dispensa;
    • a indicação de quem suporta os impostos e os emolumentos;
    • a obrigação de solicitar à sociedade a promoção do registo;
    • as declarações do cedente sobre a situação da quota e da sociedade, como a inexistência de ónus sobre a quota.

    Estas cláusulas não são todas exigidas por lei, mas são as que evitam litígios depois da assinatura. Nos negócios de maior valor, as declarações sobre a situação da sociedade são muitas vezes acompanhadas de uma análise prévia das contas e dos contratos.

    Mulher a ler com atenção um contrato agrafado, sentada à secretária de um escritório
    david silva

    Tem uma cessão de quotas em mãos?

    Envie-nos o pacto social e diga-nos quem vende e quem compra. Um advogado verifica os passos e prepara o contrato.


    O consentimento da sociedade

    Resposta rápida: O consentimento da sociedade é pedido por escrito, com a indicação do cessionário e de todas as condições da cessão, e é dado por deliberação dos sócios (artigo 230.º, n.os 1 e 2, do CSC). Se a sociedade não deliberar em 60 dias, a eficácia da cessão deixa de depender dele (n.º 4).

    Por regra, a cessão de quotas não produz efeitos para com a sociedade enquanto não for consentida por esta (artigo 228.º, n.º 2). O consentimento protege os sócios que ficam: impede que entre na empresa alguém com quem não querem trabalhar.

    Quando não é preciso consentimento

    A lei dispensa o consentimento em três casos: cessão entre cônjuges, entre ascendentes e descendentes e entre sócios (artigo 228.º, n.º 2). Nestes casos, a transmissão torna-se eficaz para com a sociedade logo que lhe for comunicada por escrito ou por ela reconhecida, expressa ou tacitamente (artigo 228.º, n.º 3).

    Atenção, porém, ao pacto: ele pode exigir o consentimento também para estas cessões (artigo 229.º, n.º 3). E pode, pelo contrário, dispensá-lo para outras situações (artigo 229.º, n.º 2). É por isso que a leitura do pacto vem sempre primeiro.

    Como se pede o consentimento

    O pedido é feito por escrito, com indicação do cessionário e de todas as condições da cessão (artigo 230.º, n.º 1). Um pedido incompleto, sem o nome de quem compra ou sem o preço, dá à sociedade razões para não decidir.

    O consentimento expresso é dado por deliberação dos sócios (artigo 230.º, n.º 2) e não pode ser subordinado a condições, sendo irrelevantes as que se estipularem (artigo 230.º, n.º 3).

    A lei prevê também um consentimento tácito. Considera-se prestado o consentimento quando o cessionário tenha participado numa deliberação dos sócios e nenhum deles a impugnar com esse fundamento. Para efeitos de registo, este consentimento tácito prova-se pela ata da deliberação (artigo 230.º, n.º 6).

    Silêncio da sociedade: o prazo de 60 dias

    A sociedade não pode bloquear a cessão simplesmente ignorando o pedido. Se não tomar a deliberação sobre o pedido de consentimento nos 60 dias seguintes à sua receção, a eficácia da cessão deixa de depender dele (artigo 230.º, n.º 4).

    Por isso, é importante guardar prova da data em que a sociedade recebeu o pedido, por exemplo com carta registada com aviso de receção. É a partir dessa data que se contam os 60 dias.

    Se a sociedade recusar o consentimento

    Resposta rápida: Se a sociedade recusar o consentimento, a comunicação ao sócio tem de incluir uma proposta de amortização ou de aquisição da quota. Se o cedente não a aceitar em 15 dias, a recusa mantém-se (artigo 231.º, n.º 1, do CSC). Em certos casos, a cessão torna-se livre (n.º 2).

    A recusa do consentimento não deixa o sócio preso à sociedade sem saída. A lei obriga a sociedade que recusa a apresentar uma alternativa e penaliza a sociedade que não o faz como deve.

    A proposta de compra da sociedade

    Se a sociedade recusar o consentimento, a comunicação dirigida ao sócio incluirá uma proposta de amortização ou de aquisição da quota. Se o cedente não aceitar a proposta no prazo de 15 dias, esta fica sem efeito e mantém-se a recusa do consentimento (artigo 231.º, n.º 1).

    Se a sociedade deliberar a aquisição da quota, o direito a adquiri-la é atribuído aos sócios que declarem pretendê-la no momento da deliberação, proporcionalmente às quotas que então possuírem. Se nenhum sócio exercer esse direito, ele pertence à sociedade (artigo 231.º, n.º 4).

    Quando a cessão fica livre

    A cessão para a qual foi pedido o consentimento torna-se livre nos casos do artigo 231.º, n.º 2:

    SituaçãoAlínea
    A recusa não inclui proposta de amortização ou de aquisiçãoa)
    A proposta e a aceitação não respeitam a forma escrita e o negócio não é celebrado por escrito nos 60 dias seguintes à aceitação, por causa imputável à sociedadeb)
    A proposta não abrange todas as quotas para cuja cessão foi pedido consentimentoc)
    A proposta não oferece uma contrapartida em dinheiro igual ao valor do negócio pretendido pelo cedente, salvo cessão gratuita ou simulação de valor provada pela sociedaded)
    A proposta prevê pagamento diferido sem oferecer, no mesmo ato, garantia adequadae)

    Estas regras só se aplicam se a quota estiver há mais de três anos na titularidade do cedente, do seu cônjuge ou de pessoa a quem um ou outro tenham sucedido por morte (artigo 231.º, n.º 3). Para quotas detidas há menos tempo, a recusa do consentimento não abre esta via.

    Quando a cessão de quotas paga IMT

    Resposta rápida: A compra de quotas paga IMT quando, ao mesmo tempo, o ativo da sociedade é em mais de 50 % composto por imóveis em Portugal, esses imóveis não estão afetos a atividade agrícola, industrial ou comercial e um sócio fica com pelo menos 75 % do capital (artigo 2.º, n.º 2, alínea d), do CIMT).

    Homem diante de um prédio de habitação com fachada de azulejo numa rua do Porto

    O IMT é o imposto sobre as transmissões de imóveis. A lei considera que há transmissão de imóveis, para este efeito, em certas aquisições de quotas, mesmo que nenhum imóvel mude formalmente de dono. O objetivo é evitar que um imóvel seja vendido através da venda da sociedade que o detém.

    As três condições do IMT

    A aquisição de quotas numa sociedade por quotas está sujeita a IMT quando se verificam cumulativamente as três condições do artigo 2.º, n.º 2, alínea d), do Código do IMT:

    CondiçãoO que exige
    Ativo imobiliárioO valor do ativo da sociedade resulta, direta ou indiretamente, em mais de 50 % de imóveis situados em Portugal, atendendo ao valor de balanço ou, se superior, ao valor patrimonial tributário
    Imóveis não afetos à atividadeOs imóveis não estão diretamente afetos a uma atividade de natureza agrícola, industrial ou comercial, excluindo a compra e venda de imóveis
    Concentração do capitalPor aquela aquisição, por amortização ou por quaisquer outros factos, algum dos sócios fica com pelo menos 75 % do capital social, ou o número de sócios reduz-se a dois casados ou unidos de facto

    Basta que uma das condições falhe para que a cessão não pague IMT por esta via. Uma empresa industrial que é dona da sua fábrica, por exemplo, não preenche a segunda condição, porque o imóvel está afeto à atividade. Já uma sociedade cujo património é um prédio arrendado pode preencher as três.

    Para a contagem dos 75 %, as quotas próprias detidas pela sociedade são imputadas aos sócios na proporção da respetiva participação no capital (artigo 2.º, n.º 2, alínea d), subalínea iii)). É um cálculo que deve ser feito antes de assinar, porque muda o custo do negócio.

    Impostos pagos antes do registo

    A questão fiscal tem um efeito prático direto no registo. A sociedade não deve promover o registo de um ato sujeito a encargos de natureza fiscal sem que estes se mostrem pagos (artigo 242.º-E, n.º 2, do CSC). Se a cessão pagar IMT, o imposto tem de estar liquidado e pago antes de a sociedade avançar com o registo.

    Além do IMT, a venda de uma quota pode ter consequências fiscais para quem vende, que devem ser avaliadas com o contabilista antes de fixar o preço. Os casos de sociedades com imóveis são tratados no serviço de cessão de quotas.

    O registo da cessão de quotas

    Resposta rápida: A transmissão de quotas está sujeita a registo obrigatório, feito por depósito, que deve ser pedido em dois meses (artigos 3.º, n.º 1, alínea c), 53.º-A e 15.º, n.º 2, do Código do Registo Comercial). Fora do prazo, o emolumento é pago em dobro (artigo 17.º, n.º 1).

    O registo é o último passo e o que mais vezes fica esquecido. Sem ele, a cessão pode estar assinada e paga, mas os factos relativos à quota são ineficazes perante a sociedade enquanto não for solicitada, quando necessária, a promoção do respetivo registo (artigo 242.º-A do CSC).

    A transmissão de quotas de sociedades por quotas está sujeita a registo (artigo 3.º, n.º 1, alínea c), do Código do Registo Comercial) e esse registo é obrigatório (artigo 15.º, n.º 1). É feito por depósito, que consiste no mero arquivamento dos documentos que titulam o facto (artigo 53.º-A, n.os 3 e 5).

    Quem pede o registo

    Na cessão de quotas, quem pede o registo não é o comprador nem o vendedor: é a sociedade. A sociedade promove os registos relativos a factos em que tenha tido intervenção ou mediante solicitação de quem tenha legitimidade (artigo 242.º-B, n.º 1, do CSC). O cedente e o cessionário têm legitimidade para solicitar à sociedade a promoção do registo (artigo 242.º-B, n.º 2).

    A solicitação deve ser acompanhada dos documentos que titulem o facto e dos emolumentos, taxas e outras quantias devidas (artigo 242.º-B, n.º 3). Do lado do registo, a regra é a mesma: para pedir os registos por depósito apenas tem legitimidade a entidade sujeita a registo (artigo 29.º, n.º 5, do Código do Registo Comercial).

    Antes de promover o registo, a sociedade verifica a legitimidade dos interessados, a regularidade formal dos títulos e a validade dos atos (artigo 242.º-E, n.º 1, do CSC). Para que possa registar atos que modificam a titularidade da quota, é necessário que neles tenha intervindo o titular registado (artigo 242.º-D).

    O prazo de dois meses

    O registo deve ser pedido no prazo de dois meses a contar da data em que o facto foi titulado (artigo 15.º, n.º 2, do Código do Registo Comercial), ou seja, da data do contrato de cessão.

    Se o registo for pedido depois desse prazo, é devido o pagamento em dobro do emolumento aplicável (artigo 17.º, n.º 1). É um custo evitável, que resulta quase sempre de o contrato ser assinado sem que ninguém fique com a tarefa de tratar do registo.

    Se a sociedade não promover o registo

    Pode acontecer que a sociedade não promova o registo, por desleixo ou por conflito entre os sócios. Nesse caso, qualquer pessoa pode solicitar à conservatória que esta promova o registo por depósito de factos relativos a participações sociais e respetivos titulares (artigo 29.º-A, n.º 1, do Código do Registo Comercial).

    A conservatória notifica então a sociedade para que, no prazo de 10 dias, promova o registo (artigo 29.º-A, n.º 2). Se a sociedade não o fizer nem se opuser no mesmo prazo, a conservatória regista o facto, arquiva os documentos e envia cópia à sociedade (artigo 29.º-A, n.º 3). Se houver oposição, cabe ao conservador apreciá-la, ouvidos os interessados (artigo 29.º-A, n.º 4).

    A cessão de quotas passo a passo

    Resposta rápida: Primeiro, ler o pacto social e o acordo parassocial. Depois, pedir o consentimento, se for preciso, e assinar o contrato escrito. Por fim, pagar o IMT, se for devido, e pedir à sociedade que promova o registo em dois meses. Por esta ordem, a cessão produz efeitos perante todos.

    A sequência é a mesma em quase todas as cessões, e cada passo depende do anterior:

    1. Ler o pacto social e o acordo parassocial. Confirmar se a cessão é permitida, se precisa de consentimento e se há preferência de outros sócios (artigos 228.º e 229.º do CSC).
    2. Verificar se há IMT. Analisar o ativo da sociedade e a percentagem de capital com que o comprador fica (artigo 2.º, n.º 2, alínea d), do CIMT).
    3. Pedir o consentimento, quando é necessário. Por escrito, com o nome do cessionário e todas as condições, e com prova da data de receção (artigo 230.º, n.os 1 e 4, do CSC).
    4. Aguardar a deliberação ou o prazo de 60 dias. Se houver recusa, analisar a proposta da sociedade no prazo de 15 dias (artigos 230.º, n.º 4, e 231.º, n.º 1).
    5. Assinar o contrato de cessão por escrito. Com o titular registado da quota a intervir no ato (artigos 228.º, n.º 1, e 242.º-D).
    6. Pagar os impostos devidos. A sociedade não promove o registo sem os encargos fiscais pagos (artigo 242.º-E, n.º 2).
    7. Pedir à sociedade a promoção do registo, no prazo de dois meses. Com o contrato e os emolumentos (artigo 242.º-B do CSC e artigo 15.º, n.º 2, do Código do Registo Comercial).

    Saltar um passo raramente invalida o negócio entre as partes, mas cria problemas perante a sociedade, perante os outros sócios ou perante o Fisco. Quando há imóveis, quando a quota é dividida ou quando os sócios estão em conflito, convém que um advogado acompanhe a cessão do pacto ao registo.

    Aviso legal: este conteúdo é informativo e não substitui aconselhamento jurídico — cada caso depende de circunstâncias concretas que só podem ser avaliadas em consulta. A informação reflete o quadro legal à data da última revisão. Para analisar o seu caso, contacte a QUOR.

    Vai ceder quotas?

    Diga-nos quem vende, quem compra e o que diz o pacto, e dizemos-lhe por onde começar.

    5.0

    A Dra. Maria e toda a equipa da QUOR foram sempre muito prestativas, responderam a todas as minhas dúvidas rapidamente e sempre me mantinham atualizada sobre o andamento do meu processo. Recomendo 100%!
    5.0

    Recomendo 100% este escritório para quem precisar de um advogado. Agradeço a Dra. Margarida e a Dra. Carolina por todo suporte durante o meu processo. Muito obrigada
    5.0

    A Quor Advogados prestou-me um excelente serviço relacionado com fiscalidade e relações internacionais. Foram, durante todo o processo, profissionais exemplares, competentes e inteiramente dedicados à minha causa, o que resultou no desfecho desejado. Não podia ter tido melhor apoio. Por tal, recomendo sem hesitações.
    5.0

    Equipa muito atenciosa, dedicada e transparente. Agilidade visto priorizarem o atendimento online. Agradecimentos à Dra. Margarida e Dra. Carolina. Recomendo
    5.0

    Recorremos à QUOR para nos aconselhar, tendo em conta a distância onde o processo se irá desenvolver, achamos por bem contratar alguém mais próximo da zona em questão. Após o primeiro aconselhamento com a Dra. Inês Azevedo, que se apercebeu que as nossas dúvidas não estariam no enquadramento da sua especialidade, prontamente nos encaminhou e bem, para a Dra Monica Martins. Ficamos sem dúvida, esclarecidas e convictas que escolhemos o melhor grupo para nos representar. A consulta online por videoconferência foi fácil e intuitiva, sem dúvida uma mais valia, que nos permite reduzir as nossas deslocações até ao estritamente necessário. Saliento o profissionalismo de toda a equipa e recomendo sem dúvida.
    Perguntas frequentes

    Sim. A transmissão de quotas entre vivos deve ser reduzida a escrito (artigo 228.º, n.º 1, do CSC), e o mesmo vale para os atos que dividem uma quota (artigo 221.º, n.º 2). Um acordo verbal não cumpre esta exigência. O contrato escrito é também o documento com que a sociedade promove o registo da cessão.

    Depende do comprador e do pacto. A cessão a terceiros precisa do consentimento da sociedade, dado por deliberação dos sócios. A cessão a outro sócio, ao cônjuge ou a pais e filhos não precisa, salvo se o pacto o exigir (artigos 228.º, n.º 2, 229.º, n.º 3, e 230.º, n.º 2, do CSC).


    Pode. A quota pode ser dividida por transmissão parcial, e o ato tem de ser reduzido a escrito (artigo 221.º, n.os 1 e 2, do CSC). Salvo disposição diferente do pacto, a divisão só produz efeitos para com a sociedade com o seu consentimento, que abrange ao mesmo tempo a cessão e a divisão (artigo 221.º, n.º 4).

    Dois meses a contar da data do contrato (artigo 15.º, n.º 2, do Código do Registo Comercial). Se o registo for pedido depois desse prazo, é devido o pagamento em dobro do emolumento aplicável (artigo 17.º, n.º 1). Por isso, convém que o contrato diga desde logo quem trata do pedido.

    A sociedade. É ela que promove o registo, por iniciativa própria ou a pedido do cedente ou do cessionário, que lhe entregam o contrato e os emolumentos (artigo 242.º-B do CSC). Se a sociedade não o fizer, qualquer pessoa pode pedir à conservatória que promova o registo (artigo 29.º-A do Código do Registo Comercial).


    Só em certos casos. Paga quando, ao mesmo tempo, mais de 50 % do ativo da sociedade são imóveis em Portugal, esses imóveis não estão afetos à atividade e um sócio fica com pelo menos 75 % do capital (artigo 2.º, n.º 2, alínea d), do CIMT). Se a sua sociedade tem imóveis, veja o serviço de cessão de quotas.

    • Código das Sociedades Comerciais (DL n.º 262/86, versão consolidada):
      • artigo 221.º (divisão de quotas);
      • artigo 228.º (transmissão entre vivos e cessão de quotas);
      • artigo 229.º (cláusulas contratuais);
      • artigo 230.º (pedido e prestação do consentimento);
      • artigo 231.º (recusa do consentimento);
      • artigos 242.º-A a 242.º-E (eficácia, promoção do registo e deveres da sociedade).
    • Código do Registo Comercial (DL n.º 403/86, versão consolidada):
      • artigo 3.º (factos sujeitos a registo);
      • artigo 15.º (registo obrigatório e prazo);
      • artigo 17.º (registo fora de prazo);
      • artigos 29.º e 29.º-A (legitimidade e registo promovido pela conservatória);
      • artigo 53.º-A (registo por depósito).
    • Código do IMT (aprovado pelo DL n.º 287/2003, versão consolidada): artigo 2.º, n.º 2, alínea d) (aquisição de quotas em sociedades com imóveis).