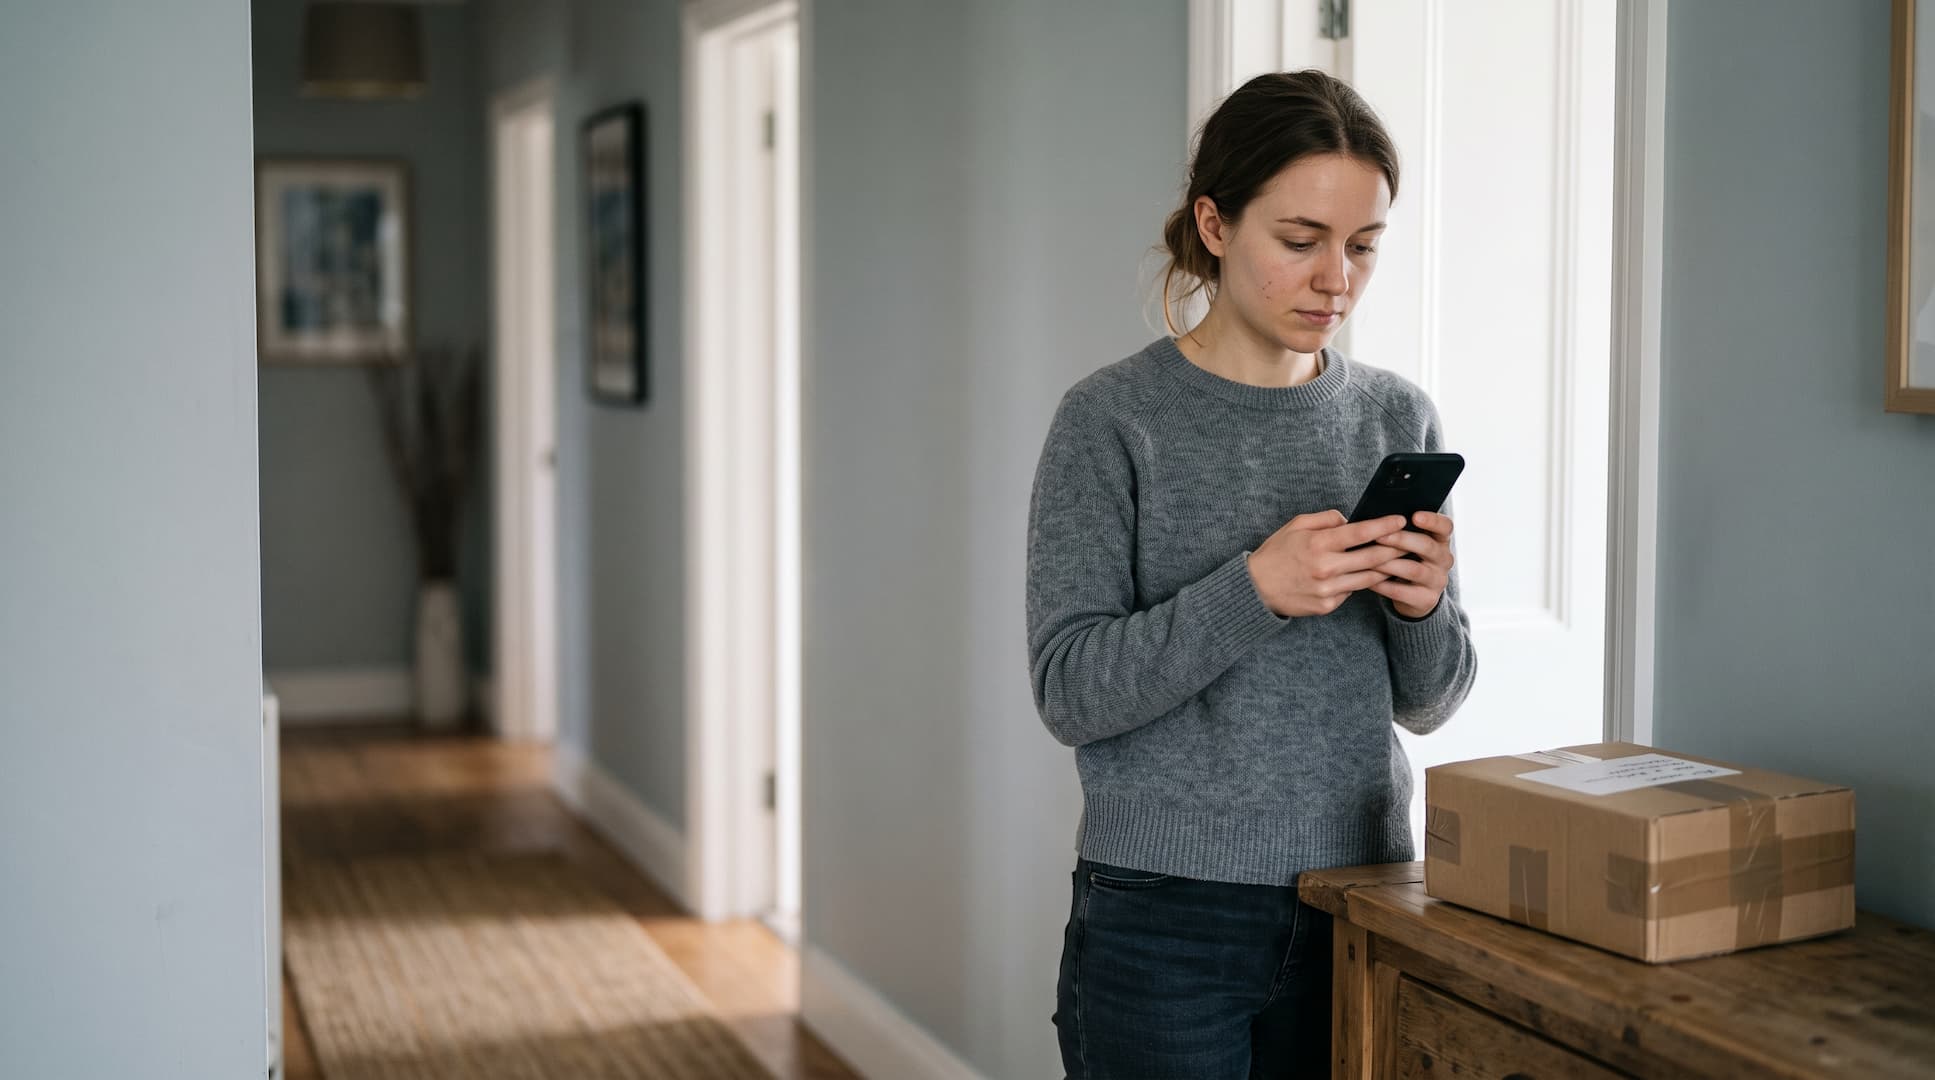
Mulher a olhar para o telemóvel ao lado de uma encomenda embalada, depois de uma venda online.

Burla MB WAY: o que fazer e como reaver o dinheiro

paula peq 2026

Dr.ᵃ Paula Pratinha · Advogada
cédula n.º 60177P

Sumário

  • A maioria das burlas MB WAY leva-te a confirmar um pagamento a pensar que estás a receber — é burla, artigo 217.º, n.º 1, do Código Penal (CP).
  • Se confirmaste, a operação é autorizada — artigo 103.º, n.º 1, do Regime Jurídico dos Serviços de Pagamento (RSP) — e não há reembolso do banco.
  • Se pagaram sem ti, é não autorizada — artigo 103.º, n.º 5 — com reembolso até ao 1.º dia útil e perda máxima de 50 €.
  • Não dá para cancelar depois de a ordem ser recebida — artigo 121.º, n.º 1.
  • O banco tem de tentar recuperar os fundos junto do banco de destino — artigo 129.º, n.º 3.
  • Tens seis meses para a queixa, e o balcão virtual aceita a burla comum mas não a burla informática.

Recebeste uma notificação, confirmaste, e em vez de receber o dinheiro pagaste-o. Ou apareceu um movimento que não fizeste. São duas histórias diferentes, com direitos diferentes, e esta página separa-as logo no início.

Começamos pelo mecanismo do esquema e pelos sinais de cada passo. Depois vem o que fazer nas primeiras duas horas, a tabela que decide os teus direitos, o que o banco tem e não tem de fazer, a queixa, as vagas novas e os erros que duplicam o prejuízo.

Uma advertência: o que decide quase tudo é a velocidade das primeiras horas, e o que a sustenta é o registo escrito. Um telefonema sem número de reclamação não prova nada três semanas depois.

Foste burlado no MB WAY?
Índice
    Adicione um cabeçalho para começar a gerar o índice

    O que é uma burla por MB WAY

    Resposta rápida: É um esquema em que alguém te convence a confirmar um pagamento na aplicação, fazendo-te crer que estás a receber dinheiro. Se foste tu a confirmar, é burla — artigo 217.º, n.º 1, do Código Penal (CP).

    A esmagadora maioria das burlas por MB WAY assenta numa confusão que a própria aplicação torna possível: o ecrã de um pedido de pagamento é parecido com o ecrã de um recebimento. O burlão não te rouba nada. Convence-te a carregar num botão.

    É por isso que estas burlas apanham pessoas atentas e habituadas à aplicação. Não é falta de cuidado — é um engano montado para ser confirmado num segundo, no meio de uma conversa que parece normal.

    E é também por isso que a resposta a «fui burlado no MB WAY, o que faço» começa sempre pela mesma pergunta: confirmaste alguma coisa na aplicação, ou o dinheiro saiu sem tu fazeres nada? A resposta muda o artigo, muda os teus direitos junto do banco e muda a via da queixa.

    Uma nota sobre o nome, já que a procura se divide entre as duas grafias: a marca escreve-se MB WAY, com espaço, e é assim que aparece nesta página. Quem procura escreve quase sempre «mbway», colado. São a mesma coisa, e não faz diferença nenhuma para o teu caso.

    Pedir dinheiro em vez de enviar

    O mecanismo é este. Combinas uma venda, o comprador diz que vai enviar o dinheiro, e chega-te uma notificação. Abres, vês um valor e um nome, e confirmas. Só que não estavas a receber: estavas a autorizar um pagamento.

    Em vez de receber o valor combinado, pagaste-o. E como foste tu a confirmar, do ponto de vista do banco a operação está correta e autorizada.

    Há variantes que dispensam o pedido de pagamento. Pedem-te um código que te chega por SMS, dizendo que é para «validar o recebimento». Esse código serve para associar o teu número a outro telemóvel ou para autorizar uma operação. Se o deres, o esquema muda de artigo — passa a poder ser burla informática.

    O que o MB WAY faz e não faz

    Vale a pena separar o que é falha de segurança do que é uso normal da aplicação. Na maior parte destas burlas não há falha nenhuma: o sistema funcionou como devia e executou uma ordem que tu deste.

    O que existe é um desenho que permite confundir pedir com receber, e um contexto — uma conversa de venda, pressa, um comprador simpático — construído para que não leias o ecrã até ao fim.

    Isto não te tira razão. Tira-te é um caminho: não contes com o banco para reverter a operação, porque não é um erro do sistema. Conta com os outros dois caminhos, que esta página explica a seguir.

    Há, ainda assim, uma distinção que vale dinheiro e que convém fazer já: uma coisa é teres confirmado um pagamento, outra é alguém ter associado o teu número a um telemóvel que não é teu. A primeira é uma ordem tua; a segunda não é ordem nenhuma. A aplicação é a mesma, o prejuízo parece o mesmo, e os teus direitos são completamente diferentes.

    É esta a razão por que esta página não te dá uma lista de conselhos genéricos. Dá-te primeiro um critério para saberes em que lado estás, porque é dele que depende tudo o resto.

    Como funciona o esquema, passo a passo

    Resposta rápida: Anúncio, contacto imediato, pressa para fechar, pedido de pagamento disfarçado de recebimento e, quando corre bem para o burlão, um segundo pedido para «desbloquear» o primeiro.

    Conhecer a sequência é a melhor defesa, porque cada passo tem um sinal próprio. Nenhum deles é conclusivo sozinho; três ou quatro juntos são.

    O que se segue não é a descrição de um caso concreto, é o molde que se repete na esmagadora maioria deles. Muda o objeto à venda, muda a plataforma e muda o pretexto; a ordem dos passos mantém-se com uma regularidade que surpreende quem só viu o seu próprio caso.

    A sequência típica, por ordem:

    1. Colocas um anúncio de venda numa plataforma.
    2. Aparece um contacto quase imediato, com interesse total e sem regatear o preço.
    3. A conversa muda para fora da plataforma — WhatsApp, SMS, chamada.
    4. O comprador propõe pagar por MB WAY e pede o teu número.
    5. Chega-te uma notificação ou um link para «confirmar o recebimento».
    6. Confirmas, e sai dinheiro da tua conta.
    7. Aparece um problema técnico e um segundo pedido, de valor maior.

    O anúncio e o primeiro contacto

    O primeiro sinal não é o pedido de dinheiro — é a pressa. O contacto chega minutos depois do anúncio, aceita o preço sem discussão e quer fechar hoje.

    O segundo sinal é a saída da plataforma. Quem propõe continuar por SMS ou WhatsApp está a sair de um sítio onde há registo e mediação para um sítio onde não há.

    O terceiro é a história. Há sempre uma: está fora do país, envia um estafeta, o pagamento tem de ser feito de certa maneira. A história existe para justificar o passo seguinte, que é o que interessa ao burlão.

    Vale a pena olhar para isto como um filtro e não como uma lista de alarmes. Um comprador com pressa não é um burlão. Um comprador com pressa, que não regateia, que sai da plataforma e que propõe uma forma de pagamento pouco habitual já é outra coisa — são quatro sinais na mesma conversa, e é a acumulação que conta.

    O link e o ecrã de confirmação

    É aqui que se perde o dinheiro, e demora um segundo. Podes receber uma notificação legítima da aplicação — um pedido de pagamento real, feito por quem está do outro lado — ou um link para uma página que imita a do banco.

    No primeiro caso, confirmaste um pagamento teu. No segundo, entregaste credenciais. São coisas diferentes e têm consequências jurídicas diferentes.

    A regra prática cabe numa frase: lê sempre o verbo. Um ecrã que diz «pagar», «autorizar» ou «confirmar pagamento» não é um ecrã de recebimento. Num recebimento por MB WAY não tens de confirmar nada.

    A segunda regra é sobre os códigos. Nenhuma operação legítima de recebimento exige que comuniques a alguém um código que te chegou por SMS. Se to pedirem, seja com que justificação for — validar, confirmar, desbloquear, provar que o número é teu —, é sempre o mesmo pedido a repetir-se.

    E há uma terceira, que protege das variantes que ainda não existem: desconfia de qualquer link enviado numa conversa, mesmo que pareça do banco. Abre sempre a aplicação por ti, a partir do telemóvel, e não a partir de uma mensagem.

    O segundo pedido

    Se o primeiro passo correr bem, vem quase sempre um segundo. O valor não entrou, houve um erro, é preciso repetir a operação, falta uma taxa, o sistema exige uma caução.

    Nunca há uma segunda operação que desfaça a primeira. Se a proposta aparecer, para tudo e guarda a mensagem — passa a ser prova, e mostra a preparação do esquema, o que interessa ao processo-crime.

    Telemóvel com uma conversa aberta, ao lado de um caderno com uma lista de datas escrita à mão.
    paula peq 2026

    Aconteceu-te agora?

    As primeiras horas decidem. Dizemos-te o que escrever ao banco e o que guardar antes que desapareça.

    Fui burlado no MB WAY: o que fazer já

    Resposta rápida: Comunica ao banco hoje e por escrito, guarda tudo antes que desapareça, e apresenta queixa sem esperar pela resposta do banco. As três coisas começam no mesmo dia.

    O tempo é a única variável que ainda controlas. O dinheiro que entra numa conta de destino raramente lá fica: é levantado, transferido de novo ou convertido nas horas seguintes.

    As primeiras duas horas

    Por esta ordem, e sem esperar por nada:

    1. Contacta o banco pelo canal que deixa registo — mensagem no homebanking ou e-mail, não apenas o telefone.
    2. Indica data, hora, valor e o número ou conta de destino.
    3. Exige um número de reclamação e guarda-o.
    4. Faz capturas de ecrã de tudo: a conversa completa, o anúncio, o perfil, a notificação, o histórico de operações.
    5. Exporta as conversas para ficheiro, além das capturas, e envia uma cópia para um e-mail teu.
    6. Bloqueia o contacto só depois de teres guardado tudo.

    O ponto 6 é o que mais gente faz ao contrário. Bloquear primeiro é o instinto, e apaga a conversa que é a tua prova principal.

    O ponto 1 também costuma ser mal executado. Ligar para o banco serve para ganhar minutos, mas um telefonema sem número de reclamação não prova nada três semanas depois. A data em que comunicaste é o dado mais valioso que vais ter, e só existe se ficar escrito.

    Finalmente, não esperes pela resposta do banco para apresentar queixa. Há a ideia de que primeiro se vê o que o banco diz e só depois se avança para a polícia. É o contrário: a resposta do banco demora semanas, o prazo de seis meses corre na mesma e o rasto do dinheiro arrefece em horas.

    O que pedir ao banco por escrito

    Pede duas coisas na mesma mensagem, e nomeia-as:

    • Que sejam envidados esforços razoáveis para recuperar os fundos, com a colaboração do prestador que os recebeu — artigo 129.º, n.º 3, do Regime Jurídico dos Serviços de Pagamento e da Moeda Eletrónica (RSP).
    • Que te seja fornecida a informação relevante de que o banco disponha, caso a recuperação não seja possível — artigo 129.º, n.º 4.

    O segundo pedido é o que quase ninguém faz e o que dá corpo à queixa. Sem ele ficas com um número de telemóvel; com ele o processo-crime ganha um ponto de partida.

    Se a operação foi feita sem o teu consentimento, pede também o registo da autenticação daquela operação, incluindo o dispositivo em que foi feita — é esse registo que mostra que não foste tu.

    Autorizaste ou não? É o que decide tudo

    Resposta rápida: Uma operação de pagamento só se considera autorizada se o ordenante consentir na sua execução; na falta desse consentimento, considera-se não autorizada — artigo 103.º, n.os 1 e 5, do RSP. É esta linha que separa dois regimes completamente diferentes.

     Confirmaste na aplicaçãoPagaram sem ti
    OperaçãoAutorizada — artigo 103.º, n.º 1Não autorizada — artigo 103.º, n.º 5
    CrimeBurla — artigo 217.º, n.º 1, do CPBurla informática — artigo 221.º, n.º 1
    Reembolso do bancoNão se aplicaAté ao final do 1.º dia útil — artigo 114.º, n.º 1
    A tua perda máximaTodo o valor50 € — artigo 115.º, n.º 1
    Quem provaO banco — artigo 113.º, n.º 1
    Queixa eletrónicaAceiteNão aceite

    Lê a tabela devagar, porque é o resumo de toda a página. A mesma quantia, perdida no mesmo dia, pela mesma pessoa, tem desfechos opostos consoante tenhas ou não carregado num botão.

    Confirmaste na aplicação

    Se abriste a aplicação e confirmaste, houve consentimento — artigo 103.º, n.º 1, do RSP. A operação é autorizada mesmo que tenhas sido enganado para a fazer, porque a lei dos pagamentos olha para o ato, não para o motivo.

    Não contes, portanto, com o reembolso do artigo 114.º. É duro de ouvir e é melhor ouvi-lo hoje do que ao fim de três semanas de espera.

    O que continua a existir, e é obrigatório, é o dever de diligência do artigo 129.º, n.º 3: o teu banco tem de tentar recuperar os fundos junto do banco de destino. E existe a via criminal, que é onde o engano conta — porque é precisamente o engano que define a burla do artigo 217.º.

    Associaram o teu número a outro telemóvel

    O cenário oposto muda tudo. Se alguém associou o teu número MB WAY a um dispositivo que não é teu, ou usou os teus dados para pagar sem que tenhas confirmado, não houve consentimento — artigo 103.º, n.º 5, do RSP.

    Aí entram os direitos que toda a gente julga ter sempre: reembolso imediato e, em todo o caso, até ao final do primeiro dia útil seguinte àquele em que comunicaste — artigo 114.º, n.º 1; perda limitada a 50 € — artigo 115.º, n.º 1; e o ónus da prova a cargo do banco, que tem de demonstrar que a operação foi autenticada e devidamente registada — artigo 113.º, n.º 1.

    Entre os dois extremos há uma zona cinzenta muito frequente: deste um código que te chegou por SMS e alguém o usou. Se o ato foi teu ou dele é uma questão de facto, que depende do que aconteceu e de como ficou registado. Pede o registo da autenticação forte daquela operação — artigo 104.º, n.º 1 — porque é ele que mostra em que dispositivo foi feita.

    Como reaver o dinheiro de uma burla MB WAY

    Resposta rápida: Não dá para cancelar a operação, mas o teu banco tem o dever de envidar esforços razoáveis para recuperar os fundos, com a colaboração do banco que os recebeu — artigo 129.º, n.º 3, do RSP.

    Há duas perguntas diferentes aqui e convém não as trocar. «Dá para cancelar?» responde-se com o artigo 121.º. «Dá para recuperar?» responde-se com o artigo 129.º. A primeira é não; a segunda é talvez, e depende da velocidade.

    Não dá para cancelar

    Uma ordem de pagamento não pode ser revogada pelo utilizador após a sua receção pelo prestador de serviços de pagamento — artigo 121.º, n.º 1, do RSP. Num MB WAY, essa receção é instantânea.

    Não há um botão de cancelar, não há um número para ligar que trave a operação, e não existe um prazo de arrependimento. O que a lei fixa não é um número de horas: é um acontecimento, e ele já aconteceu.

    reaver dinheiro burla mbway banco

    Os esforços razoáveis do banco

    O que existe é o artigo 129.º, n.º 3. O banco do ordenante deve envidar esforços razoáveis para recuperar os fundos, e o banco do beneficiário deve prestar-lhe todas as informações relevantes para o efeito.

    Na prática, isto traduz-se em contactar o banco de destino, sinalizar a operação e pedir a retenção do saldo. Nada disto acontece por iniciativa própria se ninguém pedir, e nada disto acontece depressa se o pedido entrar por um canal sem registo.

    Insiste em datas: quando é que o teu banco contactou o banco de destino, que resposta obteve e em que dia. São as perguntas que separam um processo tratado de um processo arquivado. O regime completo, com todos os prazos, está explicado na página sobre recuperar dinheiro de uma burla.

    Sobre as probabilidades, vale a pena ser direto: reaver o dinheiro de uma burla MB WAY é possível, mas depende quase inteiramente de o saldo ainda estar na conta de destino quando o pedido lá chegar. Por isso é que tudo nesta página empurra para o mesmo lado — fazer hoje, por escrito, sem esperar por nada.

    E se o dinheiro não for recuperado por esta via, não acabou. O pedido de indemnização civil deduzido no processo-crime é o outro caminho, e esse não depende da velocidade do primeiro dia.

    Denunciar uma burla MB WAY

    Resposta rápida: O procedimento depende de queixa e o prazo é de seis meses a contar do conhecimento do facto e dos seus autores — artigo 115.º, n.º 1, do CP. E há uma diferença que apanha muita gente: o balcão virtual aceita a burla comum, mas não aceita a burla informática.

    Sem queixa não há processo. E o facto de o banco estar a analisar o caso não substitui a queixa nem suspende o prazo — são dois procedimentos independentes, que correm ao mesmo tempo.

    Onde e em que prazo

    Podes apresentar a queixa a qualquer entidade com obrigação legal de a transmitir ao Ministério Público, e também diretamente ao Ministério Público. O prazo é de seis meses desde que sabes o que aconteceu e quem foi — artigo 115.º, n.º 1, do CP.

    A ressalva é a do balcão único virtual de denúncias. A burla do artigo 217.º, n.º 1, consta do anexo I da Portaria n.º 1593/2007; a burla informática do artigo 221.º não consta. Se o teu caso for de acesso sem o teu consentimento, tens de apresentar a queixa por outra via.

    Na prática, isto significa que a mesma burla MB WAY pode ou não ser denunciada online consoante tenhas confirmado o pagamento ou não. É mais uma consequência da distinção do bloco anterior, e é das que fazem perder tempo a quem submete pelo formulário errado.

    Em caso de dúvida, o caminho seguro é o presencial ou o Ministério Público, e descrever os factos todos sem tentar qualificá-los. A qualificação é trabalho de quem investiga.

    Onde apresentar, o que escrever e o que anexar está explicado passo a passo na página da queixa por burla.

    Denunciar mesmo sem ter pago

    A tentativa é punível nos dois artigos — artigos 217.º, n.º 2, e 221.º, n.º 3, do CP. Se recebeste o pedido de pagamento, desconfiaste e não confirmaste, há na mesma crime a denunciar.

    Vale a pena fazê-lo, e não por princípio. Estas burlas funcionam em série: o mesmo número, o mesmo IBAN, o mesmo texto enviado a dezenas de pessoas na mesma semana. A tua denúncia sem prejuízo é muitas vezes o que permite ligar os casos de quem pagou.

    Novas burlas por MB WAY

    Resposta rápida: Os esquemas mudam de embalagem várias vezes por ano, mas o mecanismo é sempre o mesmo: levar-te a confirmar um pagamento, ou a entregar um código. Se reconheceres o mecanismo, reconheces qualquer variante nova.

    Todos os anos surgem vagas noticiadas de «uma nova burla do MB WAY». Mudam o pretexto, o canal e a história. Não muda o que te pedem no momento decisivo.

    O que muda e o que não muda

    Muda a embalagem: hoje é um comprador no marketplace, amanhã uma transportadora com uma encomenda retida, depois uma entidade que devolve um valor em dívida, a seguir um falso contacto do próprio banco.

    Não muda o pedido final. Em qualquer variante, chega sempre um destes dois momentos: confirmares um pagamento, ou entregares um código que te chegou por SMS.

    Por isso a regra de segurança é uma só e dispensa acompanhar as notícias: não se confirma nada para receber, e não se dá um código a ninguém. Num recebimento por MB WAY não tens de autorizar nada nem de comunicar códigos.

    Guarda também esta consequência prática: se a regra é sempre a mesma, não precisas de reconhecer a variante para te proteger dela. Uma burla MB WAY que ainda não foi noticiada é apanhada pelo mesmo critério que apanha as antigas, porque o momento decisivo não muda.

    MB WAY no OLX e no Vinted

    As plataformas de compra e venda entre particulares são o terreno mais frequente destes esquemas, e ali o aviso vale a dobrar: a conversa sai da plataforma logo no primeiro contacto, porque é fora dela que o esquema funciona.

    Mantém a negociação e o pagamento dentro dos mecanismos da própria plataforma sempre que existam. E desconfia de qualquer comprador que insista em pagar por MB WAY e queira o teu número de telemóvel antes de combinar o resto.

    No OLX, o padrão mais repetido é o do comprador que aceita o preço sem ver o artigo e propõe tratar tudo por MB WAY. No Vinted, aparece com frequência sob a forma de um falso aviso de envio ou de um problema com o pagamento da plataforma, que serve para te levar para fora dela.

    Em qualquer dos dois, a regra é a mesma e não tem exceções: se a conversa sai da plataforma antes de o negócio estar fechado, o risco muda de escala. Quem quer comprar aceita os mecanismos que existem; quem quer outra coisa precisa de te levar para onde não há registo.

    Erros que custam o dinheiro

    Resposta rápida: Três erros repetem-se em quase todos os casos: confirmar sem ler o ecrã, bloquear o contacto antes de guardar as provas, e pagar mais dinheiro a quem promete devolver o primeiro.

    Nenhum deles tem que ver com distração. Todos têm que ver com pressa, e a pressa é construída de propósito pelo outro lado.

    Confirmar sem ler

    O erro está no verbo. Um ecrã que diz «pagar» ou «autorizar» não é um ecrã de recebimento, mas lê-se em contexto de venda, com o comprador à espera, e o cérebro completa o que espera ver.

    A defesa é mecânica e não depende de estares atento: antes de confirmares qualquer coisa na aplicação, lê em voz alta o verbo e o valor. Se disser pagar, não é um recebimento.

    Pagar mais para receber

    O segundo pedido é a fase em que o prejuízo duplica. A justificação muda — taxa, caução, erro técnico, comissão de desbloqueio — e o objetivo é sempre o mesmo.

    Nunca há uma segunda operação que liberte a primeira. E se, dias depois, te contactar alguém a garantir que recupera o dinheiro mediante um pagamento adiantado, aplica o mesmo critério: ninguém pode garantir a recuperação, porque ela depende de o dinheiro ainda estar algures e de a lei permitir chegar-lhe.

    Quem garante está a vender uma coisa que não controla. Procura antes quem te explique o que a lei permite, em que prazos e com que probabilidade — e que te diga também quando não há nada a fazer.

    Há um último erro, mais silencioso do que os outros: não fazer nada por vergonha. Estas burlas são desenhadas para produzir exatamente esse efeito, e é ele que garante que a maioria dos casos nunca chega a ser denunciada. Quanto menos queixas houver, mais tempo o mesmo número e o mesmo IBAN continuam a funcionar.

    Apresentar queixa não é só sobre o teu dinheiro. É o que permite ligar casos e é, muitas vezes, a única razão pela qual um esquema que corria há meses deixa de correr.

    Aviso legal: este conteúdo é informativo e não substitui aconselhamento jurídico — cada caso depende de circunstâncias concretas que só podem ser avaliadas em consulta. A informação reflete o quadro legal à data da última revisão. Para analisar o seu caso, contacte a QUOR.

    Cada dia conta. Fala connosco hoje

    Preparamos o pedido ao banco, apresentamos a queixa e tratamos do pedido de indemnização.

    5.0

    A Dra. Maria e toda a equipa da QUOR foram sempre muito prestativas, responderam a todas as minhas dúvidas rapidamente e sempre me mantinham atualizada sobre o andamento do meu processo. Recomendo 100%!
    5.0

    Recomendo 100% este escritório para quem precisar de um advogado. Agradeço a Dra. Margarida e a Dra. Carolina por todo suporte durante o meu processo. Muito obrigada
    5.0

    A Quor Advogados prestou-me um excelente serviço relacionado com fiscalidade e relações internacionais. Foram, durante todo o processo, profissionais exemplares, competentes e inteiramente dedicados à minha causa, o que resultou no desfecho desejado. Não podia ter tido melhor apoio. Por tal, recomendo sem hesitações.
    5.0

    Equipa muito atenciosa, dedicada e transparente. Agilidade visto priorizarem o atendimento online. Agradecimentos à Dra. Margarida e Dra. Carolina. Recomendo
    5.0

    Recorremos à QUOR para nos aconselhar, tendo em conta a distância onde o processo se irá desenvolver, achamos por bem contratar alguém mais próximo da zona em questão. Após o primeiro aconselhamento com a Dra. Inês Azevedo, que se apercebeu que as nossas dúvidas não estariam no enquadramento da sua especialidade, prontamente nos encaminhou e bem, para a Dra Monica Martins. Ficamos sem dúvida, esclarecidas e convictas que escolhemos o melhor grupo para nos representar. A consulta online por videoconferência foi fácil e intuitiva, sem dúvida uma mais valia, que nos permite reduzir as nossas deslocações até ao estritamente necessário. Saliento o profissionalismo de toda a equipa e recomendo sem dúvida.
    Perguntas frequentes

    É um esquema em que alguém te leva a confirmar um pagamento na aplicação, fazendo-te crer que estás a receber dinheiro. Se foste tu a confirmar, preenche o crime de burla — artigo 217.º, n.º 1, do Código Penal.

    Não. Uma ordem de pagamento não pode ser revogada pelo utilizador após a sua receção pelo prestador de serviços de pagamento — artigo 121.º, n.º 1, do Regime Jurídico dos Serviços de Pagamento e da Moeda Eletrónica.

    Só se a operação não tiver sido autorizada por ti. Aí há reembolso até ao final do primeiro dia útil seguinte à comunicação — artigo 114.º, n.º 1. Se confirmaste o pagamento na aplicação, a operação é autorizada e esse reembolso não se aplica — artigo 103.º, n.º 1.

    Pedindo por escrito ao teu banco que envide esforços razoáveis para recuperar os fundos, com a colaboração do banco que os recebeu — artigo 129.º, n.º 3. E apresentando queixa no mesmo dia, sem esperar pela resposta do banco.


    Dirigindo a queixa a qualquer entidade obrigada a transmiti-la ao Ministério Público, no prazo de seis meses a contar do conhecimento do facto e dos autores — artigo 115.º, n.º 1, do Código Penal. O balcão virtual aceita a burla do artigo 217.º, mas não a burla informática do artigo 221.º.


    Sim. A tentativa é expressamente punível na burla e na burla informática — artigos 217.º, n.º 2, e 221.º, n.º 3, do Código Penal.


    NormaEpígrafeO que fixa
    CP, artigo 115.º, n.º 1Extinção do direito de queixaSeis meses desde o conhecimento do facto e dos autores
    CP, artigo 217.º, n.os 1 e 2BurlaTipo; tentativa punível
    CP, artigo 221.º, n.os 1 e 3Burla informática e nas comunicaçõesInterferência no processamento; tentativa punível
    RSP, artigo 103.º, n.os 1 e 5Consentimento e retirada do consentimentoAutorizada só com consentimento; sem ele, não autorizada
    RSP, artigo 104.º, n.º 1AutenticaçãoAutenticação forte do cliente
    RSP, artigo 113.º, n.º 1Prova de autenticação e execuçãoÓnus da prova do prestador
    RSP, artigo 114.º, n.º 1Responsabilidade do prestadorReembolso até ao final do 1.º dia útil
    RSP, artigo 115.º, n.º 1Responsabilidade do ordenanteTeto de 50 €
    RSP, artigo 121.º, n.º 1Carácter irrevogável da ordemIrrevogabilidade após receção
    RSP, artigo 129.º, n.os 3 e 4Identificadores únicos incorretosEsforços razoáveis; informação ao ordenante
    Portaria n.º 1593/2007, anexo ISistema de Queixa ElectrónicaCatálogo: inclui o 217.º, não inclui o 221.º