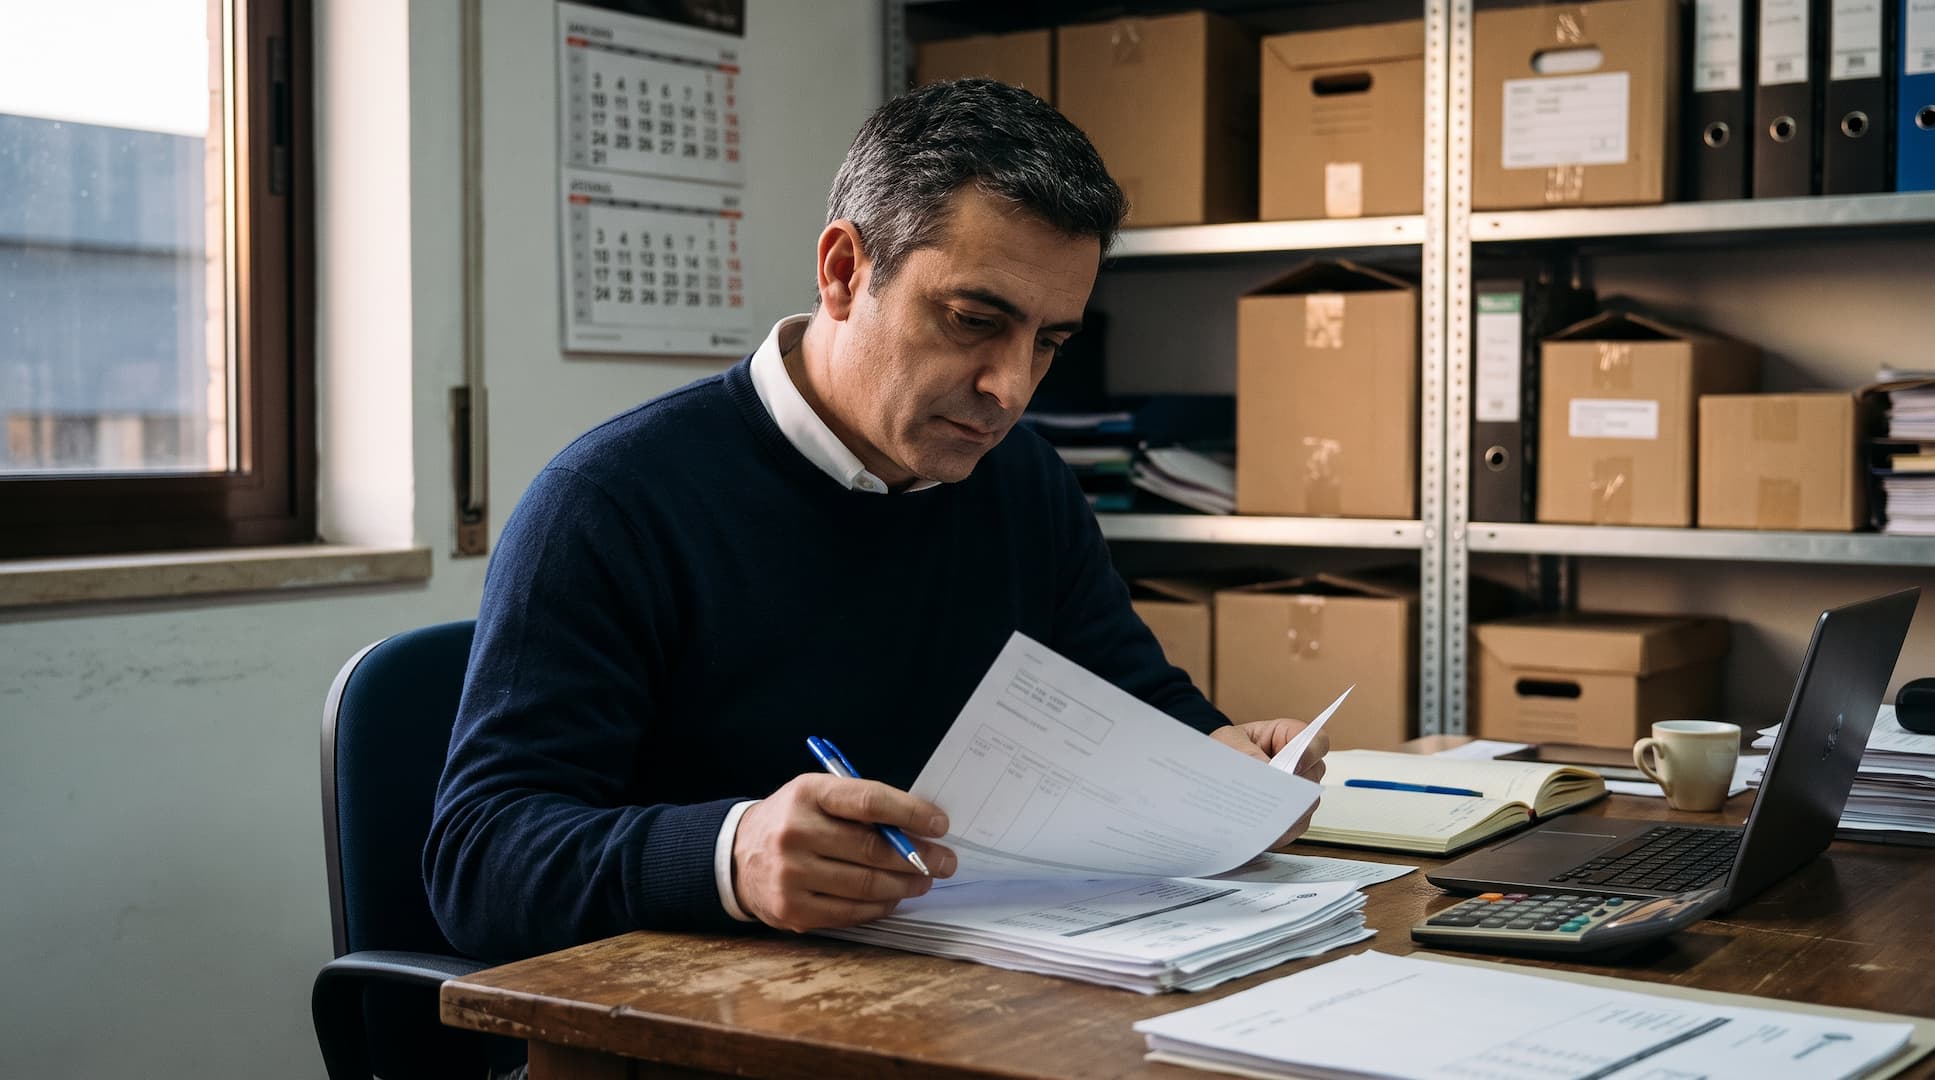
Empresária a analisar um documento judicial no escritório do armazém

Ação executiva para cobrar uma dívida

david silva

Dr. David Silva · Advogado

cédula n.º 72532P

Sumário

  • A ação executiva serve para obter o pagamento à força, com a penhora de bens do devedor, quando já existe um título executivo.
  • Só há quatro tipos de título: sentenças, documentos autenticados, títulos de crédito e documentos a que a lei dá força executiva, como a injunção.
  • Um contrato apenas assinado pelas partes não é título executivo; quem só tem faturas começa pela injunção.
  • Nas execuções baseadas em injunção, a penhora é feita antes de o devedor ser citado.
  • O devedor tem 20 dias para se opor por embargos, mas os embargos nem sempre param a execução.
  • Se não houver bens penhoráveis, a execução extingue-se, mas pode ser renovada quando aparecerem bens.

Ganhar uma sentença, ter um cheque devolvido ou ver aposta a fórmula executória numa injunção não põe dinheiro na conta. O devedor que não pagou antes também não vai pagar só porque o credor tem razão no papel.

É para isso que existe a ação executiva: o processo em que o credor deixa de pedir e passa a exigir, com a penhora de contas, créditos, veículos ou imóveis do devedor. É o último passo da cobrança de dívidas, e o único que faz o dinheiro mudar de mãos sem a colaboração de quem deve.

Este guia explica que documentos permitem executar uma dívida, o que fazer quando só tem faturas, como começa a execução, o que se pode penhorar, como o devedor se pode defender e o que acontece quando não há bens.

Já tem sentença, injunção ou cheque por pagar?
Índice
    Adicione um cabeçalho para começar a gerar o índice

    O que é a ação executiva e quando se usa

    Resposta rápida: é o processo em que o credor pede a penhora de bens do devedor para ser pago. Só pode começar com um título executivo (art. 703.º do Código de Processo Civil). Para dívidas em dinheiro, segue o processo comum, que pode ser ordinário ou sumário (art. 550.º).

    Numa ação declarativa, discute-se quem tem razão. Na ação executiva, essa discussão já está feita, ou a lei dispensa-a, e o objetivo é outro: tornar efetivo o direito do credor. O tribunal não volta a apreciar se a dívida existe; passa a tratar de encontrar bens e de os penhorar.

    É por isso que a ação executiva começa sempre com um documento. Sem ele, o credor tem de dar um passo atrás e obtê-lo primeiro.

    Sem título, não há execução

    O artigo 703.º do Código de Processo Civil é claro: à execução «apenas podem servir de base» os títulos que ele enumera. A lista é fechada. Não basta ter razão, nem ter muitas provas; é preciso ter um dos documentos a que a lei reconhece força executiva.

    Este é o primeiro filtro que um advogado faz quando um cliente chega com uma dívida: o documento que tem permite executar já, ou é preciso obter primeiro um título?

    Processo ordinário ou sumário: o que muda

    Para pagamento de quantia certa, o processo comum é ordinário ou sumário (art. 550.º, n.º 1). O sumário aplica-se, entre outros casos, às execuções baseadas em injunção com fórmula executória e às baseadas em títulos extrajudiciais de obrigação vencida até ao dobro da alçada do tribunal de 1.ª instância (n.º 2).

    A diferença tem consequências práticas. No processo sumário, a penhora é feita antes de o devedor ser citado, o que reduz o risco de este fazer desaparecer bens quando souber da execução.

    Que documentos são títulos executivos

    Resposta rápida: só quatro: sentenças condenatórias, documentos exarados ou autenticados que constituam ou reconheçam uma obrigação, títulos de crédito como o cheque, a letra e a livrança, e documentos a que a lei dá força executiva, como a injunção com fórmula executória (art. 703.º do Código de Processo Civil).

    TítuloExemploBase legal
    Sentença condenatóriaSentença que condena o cliente a pagarArt. 703.º, n.º 1, alínea a)
    Documento exarado ou autenticadoEscritura de confissão de dívida; reconhecimento de dívida autenticado por advogadoArt. 703.º, n.º 1, alínea b)
    Título de créditoCheque, letra, livrançaArt. 703.º, n.º 1, alínea c)
    Documento com força executiva por leiInjunção com fórmula executóriaArt. 703.º, n.º 1, alínea d)

    Sentenças

    A sentença que condena alguém a pagar é o título executivo mais conhecido. Em regra, só pode ser executada depois do trânsito em julgado, ou seja, quando já não admite recurso ordinário. A exceção é o recurso com efeito meramente devolutivo, que não impede a execução (art. 704.º, n.º 1).

    Incluem-se aqui as sentenças que homologam acordos feitos em tribunal, quando o devedor deixa de cumprir o que aceitou pagar.

    Escrituras e documentos autenticados

    São títulos executivos os documentos exarados ou autenticados por notário ou por outras entidades ou profissionais com competência para tal, desde que importem a constituição ou o reconhecimento de uma obrigação (art. 703.º, n.º 1, alínea b)).

    Na prática, um reconhecimento de dívida assinado pelo devedor e autenticado por um advogado, um solicitador ou um notário é um título executivo. O mesmo documento, só assinado e sem autenticação, não é.

    Cheques, letras e livranças

    Os títulos de crédito são títulos executivos, mesmo que já só valham como meros quirógrafos, desde que os factos que deram origem à dívida constem do documento ou sejam alegados no requerimento executivo (art. 703.º, n.º 1, alínea c)).

    Isto significa que um cheque ou uma letra que já não podem ser executados como título cambial continuam a servir, se o credor explicar a relação que lhes deu origem.

    A injunção com fórmula executória

    A lei dá força executiva a alguns documentos por disposição especial (art. 703.º, n.º 1, alínea d)). O exemplo mais relevante para as empresas é o requerimento de injunção ao qual foi aposta a fórmula executória, por falta de oposição do devedor.

    É o título que a maior parte das empresas credoras acaba por usar, porque se obtém a partir de faturas e sem julgamento.

    E se só tem faturas ou um contrato simples?

    Resposta rápida: não pode executar diretamente. Desde 2013, os documentos particulares só assinados pelas partes deixaram de ser títulos executivos. O caminho habitual é obter primeiro o título através da injunção.

    Este é o ponto em que mais credores se enganam. Um contrato de prestação de serviços assinado pelo cliente, uma nota de encomenda aceite ou uma fatura com recibo de entrega provam a dívida, mas não permitem penhorar bens. O Código de Processo Civil de 2013 retirou os documentos particulares simples da lista de títulos executivos.

    O caminho pela injunção

    Para dívidas que resultam de contratos e estão documentadas, a via normal é a injunção. O credor apresenta um requerimento e, se o devedor não deduzir oposição em 15 dias, é aposta a fórmula executória. Esse requerimento passa a ser o título que abre a porta à ação executiva.

    Entre empresas, a injunção pode ser usada qualquer que seja o valor da dívida. Se o devedor se opuser, a discussão passa para tribunal e o título será a sentença.

    Documentos assinados antes de setembro de 2013

    Há uma exceção importante. O Tribunal Constitucional declarou inconstitucional, com força obrigatória geral, a aplicação do novo regime aos documentos particulares emitidos antes da entrada em vigor do Código de Processo Civil de 2013, que então eram títulos executivos (Acórdão n.º 408/2015).

    Um reconhecimento de dívida particular assinado antes de 1 de setembro de 2013 pode, por isso, ainda servir de base a uma execução.

    Contrato, faturas e cheque sobre a secretária, a separar os documentos que permitem executar
    david silva

    O seu documento permite executar a dívida?

    Envie-nos o documento e os dados do devedor. Dizemos-lhe se pode avançar já para a execução ou se precisa primeiro de um título.

    Como começa a execução: o requerimento executivo

    Resposta rápida: o credor apresenta um requerimento executivo no tribunal de execução, em que identifica as partes, designa o agente de execução, indica o fim da execução e expõe os factos (art. 724.º do Código de Processo Civil). O agente de execução é escolhido pelo credor a partir de uma lista oficial (art. 720.º).

    A execução começa com um requerimento executivo, acompanhado do título. É uma peça mais simples do que uma petição numa ação declarativa, porque não se discute a existência da dívida: o título já a demonstra.

    O que o requerimento tem de indicar

    Entre os elementos que o requerimento executivo deve conter (art. 724.º, n.º 1), estão:

    • a identificação do credor e do devedor, com os dados que permitam localizá-los;
    • a designação do agente de execução;
    • o fim da execução e a forma do processo;
    • a exposição sucinta dos factos, quando não constem do título.

    Quanto mais informação o credor der sobre o devedor, incluindo os bens que conhece, mais eficaz tende a ser a fase seguinte.

    Quem conduz a execução: o agente de execução

    Grande parte da execução não é feita pelo juiz, mas por um agente de execução. É ele que faz as diligências de penhora, consulta as bases de dados e notifica as partes. O agente de execução é designado pelo credor de entre os registados em lista oficial; se o credor não o designar, a escolha é feita pela secretaria (art. 720.º, n.ºs 1 e 2).

    O juiz intervém quando há questões a decidir, como os embargos do devedor ou uma reclamação contra um ato do agente de execução.

    Penhora antes de o devedor saber

    No processo sumário, o requerimento é enviado diretamente ao agente de execução, sem despacho judicial, e a penhora é feita antes da citação do devedor (art. 855.º, n.ºs 1 e 3).

    Para o credor, é a característica mais valiosa da execução baseada numa injunção: o devedor só fica a saber da execução quando os bens já estão penhorados, e não tem oportunidade de os esconder antes.

    O que se pode penhorar ao devedor

    Resposta rápida: todos os bens do devedor que possam ser penhorados e que respondam pela dívida (art. 735.º do Código de Processo Civil). A penhora começa pelos bens de mais fácil realização e adequados ao valor do crédito, e o credor pode indicar os que quer ver penhorados primeiro (art. 751.º).

    Em regra, é o património do devedor que responde pelas suas dívidas. A execução não serve para punir, mas para pagar: penhoram-se os bens suficientes para cobrir o crédito, os juros e as despesas, e não mais do que isso.

    A pesquisa de bens

    Antes de penhorar, o agente de execução faz as diligências que considere úteis para identificar e localizar os bens do devedor. Pode consultar as bases de dados da administração tributária, da Segurança Social e das conservatórias do registo predial, comercial e automóvel, num prazo máximo de 20 dias (art. 749.º, n.º 1).

    É esta pesquisa que mostra se a execução tem condições para resultar. Um devedor com conta bancária ativa, salário ou imóvel registado é muito diferente de um devedor sem património conhecido.

    Por onde começa a penhora

    A penhora começa pelos bens cujo valor seja de mais fácil realização e que se mostrem adequados ao montante do crédito (art. 751.º, n.º 1). Na prática, são normalmente os saldos bancários e os créditos que o devedor tem sobre terceiros, antes dos imóveis.

    O credor pode indicar os bens que pretende ver penhorados primeiro, e o agente de execução deve respeitar essa indicação, salvo se violar a lei, a proporcionalidade da penhora ou aquela regra (art. 751.º, n.º 2).

    O que não se pode penhorar

    A lei protege alguns bens e rendimentos:

    • os bens absolutamente impenhoráveis, como as coisas inalienáveis, os bens do domínio público ou os objetos de valor diminuto (art. 736.º);
    • dois terços da parte líquida dos salários e de outras prestações periódicas, com um máximo de três salários mínimos e um mínimo de um salário mínimo, quando o devedor não tenha outro rendimento (art. 738.º);
    • o dinheiro e os depósitos que resultem do pagamento de um crédito impenhorável, nos mesmos termos em que o crédito o era (art. 739.º).

    Estes limites explicam porque é que, num devedor que só tem um salário baixo, a execução pode demorar a pagar a dívida.

    Como o devedor se pode defender: os embargos

    Resposta rápida: o devedor pode opor-se por embargos de executado no prazo de 20 dias a contar da citação (art. 728.º do Código de Processo Civil). O que pode alegar depende do título, e os embargos só suspendem a execução em certos casos, como a prestação de caução (art. 733.º).

    A ação executiva não deixa o devedor sem defesa. Os embargos de executado são o meio próprio para contestar a execução, e correm por apenso, perante um juiz.

    Advogado a explicar a um cliente as opções numa execução por dívidas

    O que o devedor pode alegar depende do título

    Quanto mais forte é o título, mais estreita é a defesa. Contra uma sentença, a oposição só pode ter os fundamentos taxativamente previstos no artigo 729.º. Contra uma injunção com fórmula executória, valem esses fundamentos e os meios de defesa que não tenham ficado precludidos por falta de oposição na injunção (art. 857.º, n.º 1).

    Contra os outros títulos, como um cheque ou um documento autenticado, o devedor pode alegar, além desses, qualquer fundamento que poderia invocar numa ação declarativa (art. 731.º).

    Os embargos nem sempre param a execução

    Receber os embargos não suspende automaticamente a execução. Só a suspende em certos casos, como quando o devedor presta caução (art. 733.º, n.º 1, alínea a)). Fora desses casos, a penhora e os atos seguintes continuam enquanto os embargos são decididos.

    Para o devedor particular executado por um banco ou uma financeira, a defesa passa muitas vezes pelo contrato de crédito. Esse tema é tratado na página sobre penhoras e execuções bancárias.

    Quando a execução termina sem pagamento

    Resposta rápida: se não forem encontrados bens e nem o credor nem o devedor indicarem nenhum, a execução extingue-se (art. 750.º, n.º 2, do Código de Processo Civil). O credor pode pedir a renovação no mesmo processo quando indicar bens concretos a penhorar (art. 850.º, n.º 5).

    Nem todas as execuções acabam com o credor pago. Quando o devedor não tem bens penhoráveis, ou quando estão todos protegidos pela lei, a execução não tem por onde avançar. A lei não a deixa pendente indefinidamente.

    Três meses para encontrar bens

    No processo sumário, decorridos três meses sobre as diligências de penhora sem que o credor indique bens, e frustrada a citação pessoal do devedor, não há citação por éditos e a execução extingue-se (art. 855.º, n.º 4).

    Por isso, é importante que o credor reúna desde o início toda a informação que tem sobre o devedor: contas que conhece, clientes do devedor, veículos ou imóveis.

    Renovar a execução extinta

    A extinção por falta de bens não apaga o título. O credor pode requerer a renovação da execução extinta quando indique os concretos bens a penhorar (art. 850.º, n.º 5).

    Um devedor sem bens hoje pode tê-los amanhã: uma herança, um novo emprego, um imóvel comprado. Manter atenção à situação patrimonial do devedor faz parte da estratégia de cobrança.

    Se o devedor for uma empresa insolvente

    Resposta rápida: a declaração de insolvência suspende as diligências executivas sobre os bens da massa insolvente e impede o prosseguimento das execuções dos credores (art. 88.º, n.º 1, do CIRE). O credor passa a exercer o seu crédito no processo de insolvência, reclamando-o dentro do prazo fixado na sentença (arts. 90.º e 128.º).

    Quando o devedor é uma empresa declarada insolvente, a ação executiva deixa de ser o caminho. O Código da Insolvência e da Recuperação de Empresas concentra todos os credores num único processo, para que o património do devedor seja repartido segundo regras próprias.

    O que acontece às execuções em curso

    A declaração de insolvência suspende quaisquer diligências executivas que atinjam os bens da massa insolvente e impede que a execução prossiga contra o devedor insolvente. Se houver outros executados, como avalistas ou fiadores, a execução prossegue contra eles (art. 88.º, n.º 1, do CIRE).

    É um dos casos em que ter um avalista no cheque ou na livrança faz a diferença: a insolvência do devedor principal não trava a execução contra quem garantiu a dívida.

    Reclamar o crédito no processo de insolvência

    Durante o processo de insolvência, os credores só podem exercer os seus direitos nos termos do CIRE (art. 90.º). Na prática, têm de reclamar os seus créditos, com os documentos de prova, dentro do prazo fixado na sentença que declara a insolvência (art. 128.º, n.º 1), que pode ir até 30 dias (art. 36.º, n.º 1, alínea j)).

    O que acontece a seguir é explicado no guia sobre a insolvência de empresa. Perder o prazo de reclamação é o erro mais caro que um credor pode cometer nesta fase.

    Aviso legal: este conteúdo é informativo e não substitui aconselhamento jurídico — cada caso depende de circunstâncias concretas que só podem ser avaliadas em consulta. A informação reflete o quadro legal à data da última revisão. Para analisar o seu caso, contacte a QUOR.

    Prefere falar já com um advogado?

    Diga-nos que documento tem e quanto lhe devem, e dizemos-lhe se pode avançar para a execução.


    5.0

    A Dra. Maria e toda a equipa da QUOR foram sempre muito prestativas, responderam a todas as minhas dúvidas rapidamente e sempre me mantinham atualizada sobre o andamento do meu processo. Recomendo 100%!
    5.0

    Recomendo 100% este escritório para quem precisar de um advogado. Agradeço a Dra. Margarida e a Dra. Carolina por todo suporte durante o meu processo. Muito obrigada
    5.0

    A Quor Advogados prestou-me um excelente serviço relacionado com fiscalidade e relações internacionais. Foram, durante todo o processo, profissionais exemplares, competentes e inteiramente dedicados à minha causa, o que resultou no desfecho desejado. Não podia ter tido melhor apoio. Por tal, recomendo sem hesitações.
    5.0

    Equipa muito atenciosa, dedicada e transparente. Agilidade visto priorizarem o atendimento online. Agradecimentos à Dra. Margarida e Dra. Carolina. Recomendo
    5.0

    Recorremos à QUOR para nos aconselhar, tendo em conta a distância onde o processo se irá desenvolver, achamos por bem contratar alguém mais próximo da zona em questão. Após o primeiro aconselhamento com a Dra. Inês Azevedo, que se apercebeu que as nossas dúvidas não estariam no enquadramento da sua especialidade, prontamente nos encaminhou e bem, para a Dra Monica Martins. Ficamos sem dúvida, esclarecidas e convictas que escolhemos o melhor grupo para nos representar. A consulta online por videoconferência foi fácil e intuitiva, sem dúvida uma mais valia, que nos permite reduzir as nossas deslocações até ao estritamente necessário. Saliento o profissionalismo de toda a equipa e recomendo sem dúvida.
    Perguntas frequentes

    Só se for uma escritura ou um documento autenticado por notário, advogado ou solicitador que constitua ou reconheça a dívida (art. 703.º, n.º 1, alínea b), do Código de Processo Civil). Um contrato apenas assinado pelas partes não é título executivo, salvo se tiver sido assinado antes de 1 de setembro de 2013 (Acórdão do Tribunal Constitucional n.º 408/2015). Nos restantes casos, o caminho é a injunção.

    O devedor pode deduzir embargos de executado no prazo de 20 dias a contar da citação (art. 728.º, n.º 1, do Código de Processo Civil). Se o fundamento for superveniente, o prazo conta a partir do dia em que o facto ocorreu ou em que o devedor dele teve conhecimento (n.º 2).


    Depende da forma do processo. No processo sumário, que se aplica, por exemplo, às execuções baseadas em injunção com fórmula executória, a penhora é feita antes da citação do devedor (art. 855.º, n.º 3, do Código de Processo Civil). O devedor só é citado depois de os bens estarem penhorados.


    Sim. O agente de execução deve respeitar as indicações do credor sobre os bens que pretende ver penhorados prioritariamente, salvo se violarem norma legal imperativa, ofenderem a proporcionalidade da penhora ou infringirem manifestamente a regra de começar pelos bens de mais fácil realização (art. 751.º, n.º 2, do Código de Processo Civil).


    Não, em regra. O recebimento dos embargos só suspende a execução nos casos previstos na lei, por exemplo, quando o devedor presta caução (art. 733.º, n.º 1, do Código de Processo Civil). Fora desses casos, a execução continua enquanto os embargos são decididos.


    Sim. Se a execução se extinguiu por falta de bens, o credor pode requerer a sua renovação quando indicar os concretos bens a penhorar (art. 850.º, n.º 5, do Código de Processo Civil). O título não se perde com a extinção.

    MatériaNorma
    Títulos executivosCPC, art. 703.º; Acórdão do Tribunal Constitucional n.º 408/2015
    Exequibilidade da sentençaCPC, art. 704.º
    Formas do processoCPC, art. 550.º
    Agente de execuçãoCPC, art. 720.º
    Requerimento executivoCPC, art. 724.º
    Embargos de executadoCPC, arts. 728.º, 729.º, 731.º, 733.º e 857.º
    Bens penhoráveis e impenhoráveisCPC, arts. 735.º, 736.º, 738.º e 739.º
    Pesquisa e ordem da penhoraCPC, arts. 749.º e 751.º
    Processo sumárioCPC, art. 855.º
    Extinção e renovaçãoCPC, arts. 750.º e 850.º
    Insolvência do devedorCIRE, arts. 36.º, 88.º, 90.º e 128.º